În două zile, APIA a plătit despăgubiri pentru secetă unui număr de 27.304 fermieri
În urma verificării cererilor de sprijin depuse de fermieri în perioada 3-15 septembrie 2020 pentru Schema de ajutor de stat acordat producătorilor agricoli care au înființat culturi în toamna anului 2019, afectate de seceta pedologică, au fost declarate eligibile 28.081 de cereri de plată, pentru o suprafață calamitată totală de 1.120.540,40 hectare.
Agenția de Plăți și Intervenție pentru Agricultură (APIA) anunță că în data de 22 septembrie 2020 a efectuat plata pentru un număr de 17.951 de fermieri, cu suma de 498.526.688 de lei, iar în data de 23 septembrie, pentru un număr de 9.353 de fermieri, cu suma de 334.739.193 de lei. Prin urmare, în două zile APIA a efectuat plata pentru 27.304 fermieri.
Toți fermierii declarați eligibili urmează a fi plătiți în zilele următoare, informează APIA.
Prețul grâului crește, iar la floarea-soarelui se remarcă reticența cumpărătorilor în a mai cota

Cezar Gheorghe, consultant senior și analist în cadrul Clubului Fermierilor Români, realizează săptămânal rapoarte privind piața agricolă. Mai jos, informații despre piața grâului, orzului, porumbului, rapiței și florii-soarelui la data de 21 septembrie 2020.
GRÂU – BAZINUL MĂRII NEGRE
Prețurile au crescut simțitor, chiar dacă plata se face la 180 de zile. Cotațiile FOB Marea Neagră variază în jurul cifrei de 232 USD/tonă. Prețurile pentru Portul Constanța sunt defalcate pe luni, începând de la 228 USD pentru octombrie și adăugând un cost de depozitare pe lună, până la valoarea de 235 USD pentru livrare în ianuarie 2021. Transpunând în euro, la o medie de 232 USD/tonă, deducem un preț de 196 EUR/tonă, minus costurile de operare portuară și costurile financiare pentru plata la termen. Rezultă un preț de circa 182 EUR/tonă, cu marja de trading inclusă, arată Cezar Gheorghe.
„În planul exporturilor, notăm ultima licitație spre Egipt, unde, surprinzător, Marea Baltică și-a făcut prezența. Vedem un lot de grâu din Polonia ce a accesat această destinație. 235.000 de tone au fost achiziționate astfel de către Egipt prin forul tutelar GASC. Livrarea va avea loc în noiembrie 2020. Ca o notă comparativă, în perioada iulie-august 2020, Egiptul a cumpărat 2,4 milioane tone, față de doar 1,7 milioane tone anul trecut în aceeași perioadă. De notat este și licitația din Iordania, 16 septembrie 2020, unde din cele două loturi de 60.000 de tone, unul are origine românească (Ameropa). Livrarea va avea loc în noiembrie 2020. Curba pozitivă a grâului începe să arate și potențial românesc, după un sezon afectat de secetă și pandemie”, precizează analistul, care adaugă că recoltările produsului grâu fiind încheiate la nivel european, cifrele rămân constante, însă, cum era de așteptat, cumpărătorii încep să facă oferte pentru a securiza loturi de marfă.
În cornul Africii, Tunisia își manifestă interes de achiziție în acest an, din cauza lipsei ploilor. Deficitul de producție se situează la 38%, circa 900.000 tone și se estimează un nivel de import crescut cu 34%, până la un nivel de 2,2 milioane tone.
Turcia a organizat, de asemenea, o licitație pentru achiziție de grâu, cu un total de 440.000 tone. „Cotațiile bursiere din această săptămână arată o revigoare a prețului grâului. Influența vine și de peste ocean, mai precis din Argentina, unde seceta a afectat puternic 12% din cele 6,6 milioane de hectare înființate cu grâu. Încet dar sigur, grâul se corectează în termen de cerere și ofertă. În mod normal, cotațiile enunțate se vor modifica pe măsură ce timpul trece și nevoia de aprovizionare crește, ținând în minte parametrii de recoltă ruso-ucraineană și europeană. Piață internă se corectează, însă este încă sub spectrul default-urilor contractuale existente, în care cantitățile asumate nu au fost livrate, iar acest lucru marchează în sens negativ activitățile comerciale”, explică consultantul Clubului Fermierilor Români.
ORZ
Cererea timidă ridică nivelul de preț în origini. În Marea Neagră, nivelul a crescut cu 3 USD până la 190-192 USD/tonă. „Piața internă dă semne de dezmorțeală. Crescătorii de porci caută orzul în ferme, ofertând pentru el”, menționează Cezar Gheorghe.
PORUMB – BAZINUL MĂRII NEGRE
Indicatorul Euronext pentru noiembrie se regăsește la valoarea de 171,25 euro/tonă, însă, apreciază analistul, decuplarea Mării Negre este evidentă din cauza volumelor scăzute din Ucraina și România.
Cotațiile în FOB Constanța sunt la nivelul de 164 euro/tonă pentru octombrie și noiembrie și 165 euro/tonă pentru decembrie.
În plan intern, se manifestă ravagiile secetei. Cumpărătorii plătesc niveluri ce depășesc cotațiile bursiere. „Fermele de creștere a puilor din centrul României au oferit 850 lei/tonă pentru loturi mici de circa 1.000 tone, doar pentru a-și asigura secvența necesară de furajare. În timp ce producția de furaje se cotează la 800-820 lei/tonă, în sud-vest costul mărfii ajunge și la 720 lei/tonă. Cumpărătorii se grăbesc să își execute contractele, vânzătorii sunt în același status de neacoperire a cantităților contractuale, iar părțile trebuie să ajungă la starea de înțelegere și compromis. Estimarea de timp a recoltei de porumb ne indică 12-15 octombrie 2020 ca dată de încheiere pe teritoriul României”, a specificat Cezar Gheorghe.
În plan extern, China își consolidează angajamentele de achiziție a porumbului până la nivelul de 7,2 milioane tone, din care 60% vor fi importate de și pentru firmele statului chinez.
Ucraina a început recoltarea porumbului și se află la un stadiu de 10% suprafață recoltată.
RAPIȚĂ
Euronext indică un nivel de 395 euro/tonă. Prețurile pentru uleiul olandez de rapiță au continuat să crească în urma creșterii uleiului brut de floarea-soarelui și a cotațiilor Euronext. Cotația NDJ (noiembrie-decembrie-ianuarie) a urcat cu 15 euro/mt FOB DM.
SEMINȚE DE FLOAREA-SOARELUI
Cererea crescută de semințele de floarea-soarelui își are originile în producțiile mai mici la nivel de bazin Marea Neagră și european. Ucraina, după 10% din suprafață recoltată, generează o producție cu 25% mai mică, potrivit cifrelor de producție preliminare.
„Nivelurile din piață au atins cifre în recoltare ce ajung în unele cazuri, transformate în CPT Constanța la 520-525 USD/tonă. S-a creat o spirală a prețului ce generează așteptări și cereri cu mult peste ceea ce piața ar trebui să ofere. Observăm, deci, o reticență a cumpărătorilor în a mai cota, pe fondul cererii de preț prea mare pentru marfa ce este oferită. Totul este agregat cu efectele secetei de diminuare a recoltei, care ne introduc în același tablou ca cel al porumbului. Cu timpul, lucrurile se vor limpezi cu ajutorul părților, vânzători și cumpărători. Ambele părți trebuie să privească în viitor și să găsească măsuri de înțelegere, măsuri care să țină cont de relaționarea în viitorul apropiat”, a încheiat Cezar Gheorghe.
Raportul complet al Clubului Fermierilor Români privind piața de cereale din 21 septembrie 2020, aici: https://cfro.ro/raport-piata-cereale-21-septembrie-2020/
Liceele agricole, susținute financiar de MADR
Ministerul Agriculturii anunță că se află în plin proces de semnare a contractelor de finanțare pentru investiții specifice și asigurarea unor cheltuieli materiale pentru un număr de 56 de licee tehnologice cu profil preponderent agricol.
„Prin implementarea măsurilor cuprinse în contractele de finanțare, MADR vizează dezvoltarea învățământului liceal agricol românesc, având ca scop realizarea obiectivului de întinerire și profesionalizare a forței de muncă din agricultură. Susținerea financiară, prevăzută în contractul de finanțare, se realizează în baza unui Program anual de investiții specifice activității de învățământ în domeniul agriculturii”, precizează un comunicat de presă al Ministerului Agriculturii.
Programul de investiții specifice pentru anul 2020 a fost elaborat în funcție de necesitățile fiecărui liceu agricol și aprobat de MADR, iar finanțarea se asigură de la bugetul de stat către bugetele locale, prin bugetul Ministerului Agriculturii.
Valoarea totală a finanțării pentru anul 2020 este de 10 milioane de lei.
În sprijinul sectorului vitivinicol, modificări și completări ale unor acte normative
Ministerul Agriculturii a pus în dezbatere publică un ordin pentru modificarea și completarea unor acte normative în sectorul vitivinicol, având în vedere că sectorul a fost afectat în acest an și de pandemia de COVID-19.
Toți cei interesați pot transmite opinii/propuneri/sugestii în termen de zece zile de la data publicării (n.r., 22 septembrie 2020), pe adresa de e-mail: Această adresă de email este protejată contra spambots. Trebuie să activați JavaScript pentru a o vedea..
Acte normative care se modifică și completează
Ordinul ministrului agriculturii și dezvoltării rurale nr. 1.508/2018 pentru aprobarea Normelor metodologice privind condițiile de punere în aplicare a măsurii de restructurare/reconversie a plantațiilor viticole, eligibilă pentru finanțare în cadrul Programului național de sprijin în sectorul vitivinicol 2019-2023, publicat în Monitorul Oficial al României, Partea I, nr. 1079 și 1079 bis din 20 decembrie 2018.
Ordinul ministrului agriculturii și dezvoltării rurale nr. 1.531/2018 pentru aprobarea Normelor metodologice privind condițiile de punere în aplicare a măsurii de investiții, eligibilă pentru finanțare în cadrul Programului național de sprijin în sectorul vitivinicol 2019-2023, publicat în Monitorul Oficial al României, Partea I, nr. 31, din 11 ianuarie 2019.
Anexele nr. 1 şi nr. 2 la Ordinul ministrului agriculturii și dezvoltării rurale nr. 1.529/2018 pentru aprobarea Normelor metodologice privind condițiile de punere în aplicare a măsurii de promovare a vinurilor, eligibilă pentru finanțare în cadrul Programului național de sprijin în sectorul vitivinicol 2019-2023, și pentru aprobarea modelului de contract privind punerea în aplicare a programelor de promovare a vinurilor, publicat în Monitorul Oficial al României, Partea I, nr. 36 şi 36 bis din 14 ianuarie 2019.
Anexa la Ordinul ministrului agriculturii și dezvoltării rurale nr. 240/2020 pentru aprobarea Normelor metodologice privind condițiile de punere în aplicare a măsurii de distilare a vinului în situații de criză, eligibilă pentru finanțare în cadrul Programului național de sprijin în sectorul vitivinicol 2019-2023, publicat în Monitorul Oficial al României, Partea I, nr. 789 din 28 august 2020.
Ordinul care modifică și completează unele acte normative în sectorul vitivinicol poate fi consultat aici: https://madr.ro/proiecte-de-acte-normative/download/4320_597180ab5b475cc02205d1cb39365d7a.html
Apicultură: DAJ plătește subvenția de 25 lei/familia de albine
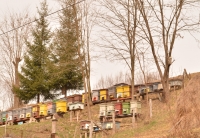
De azi, marți, 22 septembrie 2020, Direcțiile Agricole Județene (DAJ) pot începe plata ajutorului de minimis către apicultori, respectiv 25 de lei pe familia de albine.
În cursul zilei de luni, 21 septembrie, conturile DAJ au fost alimentate cu sumele necesare, iar pasul următor este plata către beneficiarii acestei scheme de ajutor, anunță Ministerul Agriculturii.
16.296 de apicultori au depus cerere pentru a beneficia de ajutorul de minimis, pentru un total de 1.506.068 de familii albine. Suma totală alocată pentru această schemă de ajutor este de 37.651.700 de lei.
Ultima zi pentru depunerea cererilor în vederea obținerii sprijinului a fost 15 septembrie 2020.
Haos generat de OUG privind declararea stării de calamitate pentru fenomenul de secetă
La începutul acestei săptămâni, mai exact marți 15 septembrie 2020, Ministerul Agriculturii a publicat pe pagina sa de internet, supunând dezbaterii publice, un proiect de act normativ controversat. Este vorba de Ordonanța de Urgență privind declararea stării de calamitate de către Comitetele județene pentru situații de urgență pentru fenomenul de secetă pedologică, despre care producătorii spun că este un proiect făcut în grabă pentru a atrage capital electoral, neavând vreo legătură cu realitatea agricolă și, totodată, bătându-se cap în cap cu legislația românească în vigoare. (Revista Fermierului a publicat, la rubrica Gânduri de fermier, opinia pe această temă a dr. ing. Ștefan Gheorghiță, fermier din jud. Brăila: https://revistafermierului.ro/din-revista/opinii/ganduri-de-fermier/item/4653-asa-se-alege-praful-de-agricultura-prin-iluzia-adoptarii-unei-oug-privind-declararea-starii-de-calamitate.html)
Asociația Producătorilor Agricoli (APA) din județul Brăila a trimis către conducerea MADR o adresă în care atrage atenția asupra neregulilor din proiectul de ordonanță de urgență care reglementează starea de calamitate pentru fenomenul de secetă pedologică și, de asemenea, propune soluții pentru situația grea în care se află agricultorii.
Vasile Datcu, președintele APA Brăila, susține că această OUG nu se poate aplica contractelor comerciale încheiate de fermieri în toamna anului 2019 sau în primăvara lui 2020. „În conformitate cu art. 15 alin. 2 din Constituția României, legile civile nu se pot aplica retroactiv. Retroactivitatea se poate aplica doar în cazul legilor penale mai favorabile. Apoi, nefiind definită clar sintagma de contract comercial, se poate înțelege că prezenta OUG se va aplica tuturor tipurilor de contracte, adică inclusiv contractelor comerciale de vânzare de inputuri, comerț cu cereale, dar și în privința contractelor bancare și de leasing. Atenționăm că acestea din urmă au reglementări specifice, inclusiv sunt avizate de BNR”, precizează președintele agricultorilor brăileni.
Vasile Datcu arată că aplicarea prezentei OUG nu prevede niciun fel de modificare în privința invocării evenimentului de stare de forță majoră, termenul nefiind, la acest moment, reglementat de Codul Civil, el este lăsat la latitudinea păților. „În cazul contractelor cea mai uzitată formulă este ”.
Proiectul de ordonanță nemulțumește și prin faptul că nu definește clar întinderea în timp a anului agricol sau a campaniei agricole. „În acest sens semnalăm că preconizata dată de intrare în vigoare va fi după expirarea anului agricol 2019 – 2020. Menționăm că nu există nicio altă prevedere legală privitoare la definirea începerii și sfârșitului anului agricol sau a campaniei agricole. De asemenea, definirea stării de calamitate în prezenta OUG este o redactare primitivă, deoarece starea de calamitate nu este răspunsul nimănui, ci este un fenomen meteorologic petrecut. Adoptarea acestei OUG nu reglementează modul de transfer al invocării forței majore de la fermier către furnizor sau companii comerciale de cereale. Dacă fermierul se presupune a fi acoperit în fața riscului de neexecutare, ceilalți contractanți nu vor putea invoca nimic la rândul lor, ci vor rămâne ei expuși riscului de neplată în raport cu furnizorii lor”, explică Vasile Datcu, dând un exemplu concret, un furnizor de inputuri nu va putea încasa banii de la un fermier calamitat pe motiv de forță majoră, dar el la rândul lui trebuie să-și plătească furnizorii, nefiind în drept să invoce, la rândul lui, starea de forță majoră. „O eventuală adoptare a acestei OUG o va face aplicabilă până la atacarea ei de către Avocatul Poporului sau de către alte persoane interesate, dar acestea din urmă, pot face acest lucru doar după adoptarea ei ca lege. Dacă, ulterior, această OUG va fi declarată neconstituțională, toate actele rezultate din aplicarea ei vor fi declarate nule și situația va reveni la starea inițială, ceea ce va însemna haos”, apreciază președintele APA Brăila.
În concluzie, un astfel de act normativ care să reglementeze starea de calamitate pentru fenomenul de secetă pedologică este necesar în viitor, dar cu alte formulări și măsuri, fiind necesară adaptarea la nevoile tuturor celor cărora li se adresează.
Credite garantate de stat, un ajutor imediat pentru agricultură
Pentru starea actuală a agriculturii, pentru ca fermierii să depășească criza generată în principal de secetă, APA Brăila recomandă, ca singură soluție posibilă, adoptarea unei OUG pentru acordarea de linii de credit, pe termen de trei ani, cu garanția statului, în valoare minimă de 500 euro pe hectar calamitat. „Am mai sugerat ministerului acest sprijin în primăvară, prin Adresa nr. 44/27 aprilie 2020, dar nu s-a ținut cont de propunerea noastră. A doua măsură pe care am propus-o și asupra căreia revenim, este de a se acorda despăgubiri și pentru culturile de primăvară. A treia măsură pe care o susținem cu tărie este adoptarea cu îmbunătățiri a proiectului de lege privitor la stabilitatea duratei arendării, adoptat deja de Senat și fiind în fază finală la Camera Deputaților. A patra măsură este finalizarea până la sfârșitul anului a unei OUG privind reglementarea asigurărilor agricole catastrofice, cum sunt: cutremurul, inundațiile, seceta. Am spus de nenumărate ori, Asociația Producătorilor Agricoli din județul Brăila este pregătită să ofere sprijin și soluții concrete pentru depășirea acestei situații grele”, a încheiat Vasile Datcu.
162 de soiuri de struguri pentru vin, permise în România
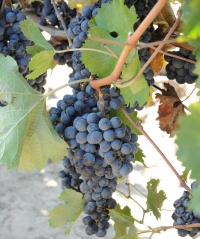
Pe pagina de internet a Ministerului Agriculturii s-a publicat proiectul de Ordin pentru aprobarea Listei soiurilor de struguri de vin care pot fi plantate, replantate, altoite pe teritoriul României în scopul producerii vinului. Toți cei interesați pot transmite opinii/propuneri/sugestii în termen de zece zile de la data publicării (18 septembrie 2020) pe adresa de e-mail: Această adresă de email este protejată contra spambots. Trebuie să activați JavaScript pentru a o vedea.. Persoanele sau organizaţiile interesate care transmit în scris propuneri, sugestii sau opinii cu privire la proiectul de act normativ supus dezbaterii publice trebuie să specifice articolul sau articolele din proiectul de act normativ la care se referă, menţionând data trimiterii şi datele de contact ale expeditorului.
Lista soiurilor de struguri de vin care pot fi plantate, replantate, altoite pe teritoriul României în scopul producerii vinului cuprinde 162 de soiuri, respectiv soiurile nobile de struguri de vin care aparţin speciei Vitis vinifera sativa, precum şi soiurile care provin din încrucişarea speciei Vitis vinifera sativa cu alte specii ale genului Vitis. (aici, lista soiurilor de struguri pentru vin: https://madr.ro/proiecte-de-acte-normative/download/4316_ce03b624e56210ae37eda0b4cb688284.html)
Lista soiurilor şi clonelor de struguri de vin şi a sinonimiilor acestora care sunt permise pe teritoriul național pentru a fi plantate, replantate, altoite în scopul producerii vinului se notifică Comisiei Europene în cadrul comunicărilor oficiale, prin sistemele de comunicare existente la nivelul Uniunii stabilite prin legislația europeană și anume prin sistemul electronic de comunicare denumit ISAMM corespunzător domeniului de comunicări referitoare la standardele de comercializare și condițiile de producție pentru vinuri.
Lista soiurilor de struguri de vin se actualizează ori de câte ori este necesar și se comunică prin intermediul ISAMM.
La data intrării în vigoare a prezentului ordin se abrogă Ordinul ministrului Agriculturii nr. 61/2006 pentru aprobarea Registrului soiurilor de struguri de vin existente în România.
APIA a început plata despăgubirilor pentru secetă
Astăzi, 18 septembrie 2020, Agenția de Plăți și Intervenție pentru Agricultură (APIA) a demarat plata ajutorului de stat acordat producătorilor agricoli care au înființat culturi în toamna anului 2019, afectate de seceta pedologică, a anunțat ministrul Agriculturii, Adrian Oros.
Pe 15 septembrie s-a încheiat campania de depunere a cererilor de solicitare a despăgubirilor, la final fiind depuse 28.112 cereri din totalul de 34.647 fermieri afectați de seceta pedologică. Cele mai multe solicitări le înregistrează județul Constanța – 4.786, urmează județele Brăila - 3.005, Tulcea - 2.630, Ialomița - 2.559, Călărași – 2.114, respectiv Buzău, Galați, Timiș, Vrancea și Vaslui, cu peste o mie de cereri.
Reamintim cuantumurile maxime ale ajutorului de stat privind despăgubirile pentru seceta pedologică: grâu - 925 lei/ha; secară - 925 lei/ha; triticale - 805 lei/ha; orz - 912 lei/ha; orzoaică - 951 lei/ha; ovăz - 772 lei/ha; rapiță - 1002 lei/ha.
Cotații pentru grâu, orz, floarea-soarelui, porumb și raportul USDA septembrie 2020
Cezar Gheorghe, consultant senior și analist în cadrul Clubului Fermierilor Români, realizează săptămânal rapoarte privind piața cerealelor. Mai jos, despre piața grâului, orzului, florii-soarelui și porumbului, la data de 15 septembrie 2020, raportul de la această dată conținând informații despre piața din țara noastră, cât și despre raportul USDA septembrie 2020.
GRÂU
Cotațiile grâul în bazinul Mării Negre au înregistrat un salt consistent. „Plecând de la un nivel de 200-202 USD/tonă în FOB, astăzi ele se văd undeva la nivelul de 217-219 USD/tonă în FOB ceea ce indică o creștere echivalentă în portul Constanța la un nivel 177-177,5 euro/tonă în CPT. Comparativ cu perioada de presiune exercitată de recolta rusească, avem un plus de 12 euro/tonă”, arată Cezar Gheorghe.
În plan intern, nivelul de preț este de 870 lei/tonă pentru grâul de furaj și 900-930 lei/tonă pentru grâul de panificație la unitățile de procesare.
ORZ
Cotațiile în bazinul Mării Negre sunt la nivelul de 190 USD/tonă, ceea ce reflectă un nivel de 155-157 euro/tonă CPT Constanța. „Timpul orzului nu a sosit încă. Taxele de import în Uniunea Europeană sunt: 12 euro pentru grâul de furaj, 16 euro pentru orz, 0 euro pentru porumb”, precizează analistul Clubului fermierilor Români.
FLOAREA-SOARELUI
Capacitatea inițială de aproape trei milioane de tone s-a evaporat din cauza condițiilor dure de secetă pedologică, agregată cu temperaturile crescute. „Astăzi, certitudinea se joacă în jurul a maximum 2 – 2,2 milioane de tone. Însă, din acest bazin se alimentează mulți jucători, procesatorii interni, exportatorii și procesatorii vecini (Ungaria și Bulgaria). În cifre, lucrurile ar trebui să fie exprimate cam așa: procesatorii interni circa 1,5-1,6 milioane tone necesar agregat; exporturi: circa 600.000-700.000 de tone, cu destinație Franța, Spania, Amsterdam, Rotterdam; procesatorii externi (Ungaria și Bulgaria) circa 700.000 tone. Cifrele însumate ne arată un deficit de circa 800.000 tone, fără a lua în calcul cumpărătorii mici din porturile dunărene, incluzând aici și navele de 3.000-4.000 tone ce iau calea Turciei sau în amontele Dunării spre fabrici din Germania sau Slovacia. În ultimii ani, vecinii, în special cei din Bulgaria, au dezvoltat un apetit deosebit pentru semințele din apropierea Dunării, cu volume de circa 400.000-600.000 anual. Câmpiile de Vest sunt foarte apropiate de zonele de originare ale celor două fabrici maghiare aparținând unor giganți industriali, ce au un grad de atragere a semințelor românești apropiat de 400.000 tone anual. Firește, piața este liberă, în special în interiorul Uniunii Europene, însă tocmai acest lucru, ne transformă într-o piață facilă de originare și ne expune la un deficit intern, în special în ani ca acesta, ce are deja o tendință repetitiva la orizont. Cu alte cuvinte, piața internă de procesare nu are niciun mecanism de auto-apărare în condițiile date. Nu discutăm aici despre măsuri radicale, însă piață locală ar trebui să fie securizată prin mijloace normale”, detaliază Cezar Gheorghe, care continuă: „Dacă piața locală a procesării nu este acoperită, consumul intern este expus. Ce înseamnă expunere în imaginea actuală? În primul rând, materia primă nu poate fi acoperită din alte părți ale regiunilor înconjurătoare din mai multe motive ce țin de proximitate și cost al vieții”. Din Ucraina este exclus, din cauza regimului vamal care nu rambursează TVA. Rusia începe să-și dorească tot mai puțin să exporte materia primă, ceea ce o exclude, de asemenea, de pe radar. Bulgaria, Ungaria sunt excluse de pe listă din cauza suprafețelor mici de producție intensivă a florii-soarelui și a faptului că ele originează în Romania. Serbia, în mod identic, cumpără semințe din România pentru procesare în piață lor locală, iar celelalte state europene au un nivel mic de producție (în afara Poloniei și a Germaniei), ele fiind dependente de originarea din zonele est-europene.
„Sumarizând cele de mai sus doar în cele două elemente, de proximitate și de cost al vieții, avem câteva concluzii:
-
În est nu se poate origina din cauza protecționismului local. În politicile interne din est, acest lucru generează valoare adăugată asupra produsului final (uleiul brut), crește nivelul industriei în plan orizontal prin conexare, aducând o rată de angajare a populației crescută, o definire a rolului în piață ca producător (ulei și șroturi), nicidecum ca exportator de materie primă;
-
În vest, din cauza costului vieții, un element de politici publice ce ține de venituri și cheltuieli pe cap de locuitori (PIB), floarea soarelui nu se poate origina. Aritmetica este foarte simplă. Piața vestică are alte prețuri de desfacere a produsului finit, iar cumpărătorul final poate susține acest lucru datorită nivelului de venituri mai ridicat față de cel românesc. În termeni ce țin de agribusiness, vestul suportă costul de originare românesc, ce este compus din prețul mărfii, logistica, personalul angajat, costurile de operare portuară, costurile de transport maritim în Mediterana, costurile financiare ale capitalului de lucru și ale pierderilor din cele patru manipulări, siloz-transport-port-transport maritim. În continuarea procesului, vestul Europei controlează eficient costurile de procesare, prin facilități moderne, aducând la raft, prin brand-urile proprii, o marfă ce își are originea primară în România, cu valoare adăugată mult mai mare, dar care este suportată de piață prin nivelul de venituri ridicat față de populația românească. Asta este, în esență, componenta „costul” vieții în această analiză.
-
Ce se întâmplă dacă procesatorii din România nu au materia primă necesară pentru a acoperi cererea? Importă ulei brut din Est, adică plătesc costul de operare local și al transportului din originea Estică, pentru a-și menține cota de piață a brand-ului propriu. Hypermarket-urile vor inunda rafturile cu ulei din țări terțe. Ambele variante generează costuri și, în special, a doua generează probleme de calitate. Din cauza identității produsului ieftin, trasabilitatea calitativă este cel puțin precară. Lanțul de igienă sau siguranță a hranei nu are standarde ridicate ca în unitățile de procesare de top din România. Obscuritatea produsului ieftin din țările limitrofe ține sub semnul întrebării nivelul de siguranță alimentară. Și aici discutăm despre anumite elemente costisitoare în procesul de siguranță alimentară, respectiv analizele produsului primar în ceea ce privește rezidurile pesticide, metale grele, radioactivitatea. Numai pentru reziduurile pesticide, setul de componente cu limitele superioare de evitat, constă într-un tabel de 800 de elemente, izvorâte din legea 178/2002 a Uniunii Europene, precum și testul de eliberare. După procesare, uleiul trebuie ținut în tancuri imense, de 4.000-6.000 de tone pentru efectuarea testelor finale de contaminanți. Cele de mai sus generează costuri ce sunt înglobate într-un produs finit. Doar citind cele de mai sus putem înțelege de ce un brand local costă, iar unul obscur poate fi și cu 40% mai ieftin. Este vorba despre standarde de producție și respectarea normelor de siguranță alimentară.”
Prin urmare, piața noastră locală trebuie stimulată să producă. Siguranța și securitatea alimentară a României trebuie să fie reper principal în toată activitatea lanțului agri, cu susținerea firească a reprezentanților statului român. „Nu generăm soluții, căci nu avem capacitatea să o facem, însă ar trebui motivată vânzarea către procesatorii locali prin diverse mecanisme de esență financiară, tangențe cu clasica subvenție, cum ar putea fi subvenționarea costurilor financiare aplicate înființării culturii de floarea-soarelui în raport de vânzarea către piața locală. Transferând subiectul discuției la nivel de activitate prezentă, putem spune că asistăm la un raliu în piață. Exact din motivele de cerere constantă și ofertă scăzută, prețurile sunt imposibil de prezis”, spune analistul.
Pe 10-11 septembrie 2020, în sudul țării, prețul florii-soarelui era 1.600 lei/tonă, în perioada 12-14 septembrie a crescut la 1.730 lei și apoi a depășit 1.800 lei/tonă.
„Asistăm la un final în care întrebarea cumpărătorului va fi „cât vrei pe marfă?”, ceea ce denotă în modul extrem cererea mare versus oferta mică”, punctează Cezar Gheorghe.
În susținerea celor de mai sus, analistul Clubului Fermierilor Români vine cu date din Ucraina, Rusia și Argentina, ca proiecție viitoare.
Ucraina va avea, la rândul ei, un nivel al recoltei de semințe de floarea-soarelui scăzut. Plecând de la un potențial inițial de 17 milioane de tone, estimările de astăzi conduc la 13-13,5 milioane de tone, recoltarea fiind în curs. Prețurile oferite de pleiada de procesatori de pe teritoriul ucrainean ating niveluri de 490-495 USD/tonă, adică 2.000 ron.
Prețurile cerute pentru uleiul brut în condiția FOB Chornomorsk cu livrare în octombrie 2020 au fost la nivelul de 1.020 USD/tonă, în timp ce ofertele de cumpărare s-au situat la nivelul de 980 USD/tonă. Ca o medie a tranzacțiilor, 990 USD este realist. Ofertele de cumpărare din India s-au aliniat la valoarea de 1.035-1.055 USD/tonă CIF, adică livrate în destinație.
Rusia scade în potențial de la o prognoză de 14 milioane tone, la un estimat de 11,5 milioane tone, ceea ce diminuează cu 2,5 millioane recolta de semințe rusești. Prețurile rusești sunt și ele în creștere. Alinierea cu Ucraina este evidentă în bazinul Marii Negre.
Argentina scade nivelul suprafeței ce se însămânțează cu semințe de floarea-soarelui, de la 1,7 milioane hectare la 1,5 milioane. Există un deficit de 200.000 hectare, ce se va traduce printr-un gol de producție de aproximativ 600.000 de tone. „Judecând traseul semințelor argentiniene din ultimii ani favorizate de costul logistic, estimăm un minus de acoperit în destinațiile din Europa, fie că se numesc Spania, Amsterdam sau porturi franceze, lucru ce va pune și mai multă greutate în prețul de originare est-european”, apreciază analistul.
PORUMB
Sudul României, regiuni întinse din Moldova și Dobrogea sunt efectiv pârjolite. Prin urmare, de la o estimare ințială de 14,5 milioane de tone, trecând prin estimarea de săptămână trecută de 12,3 milioane, astăzi prognoza se reduce la un 11,3 milioane de tone.
Situația de astăzi este de a dreptul dramatică, fermierii sunt într-o situație foarte dificilă. Consumatorii din piața internă au dificultăți imense în a găsi materia primă pentru furaj în fermele de animale. Prețurile arătate de 750-800 lei/tonă, în unele cazuri și mai mari, sunt penalizate de lipsa recoltelor în zonele afectate. „Zona de Vest a României indică însă o stare a producției de porumb plină de potențial. Logistica este cea care penalizează prețul final, 650 lei/tonă fiind un indicator prezent. Costurile de transfer până în sudul României sau în portul Constanța depășesc cu ușurință 100 lei/tonă, ceea ce face ca prețul din portul Constanța să se situeze în jurul a 750-760 lei/tonă. Influența ucraineană este și ea prezentă în ecuație. Producția lor este diminuată, așa cum se vede și din raportu USDA. Rusia, de asemenea, se află în scădere de producție, aceste două regiuni fiind chei de control în prețurile din bazinul Mării Negre. Totul este coroborat cu producția estimată în SUA ce va fi în scădere, agregat cu Brazilia și Argentina”, menționează Cezar Gheorghe.
Raport USDA, septembrie 2020
GRÂU
Producția rusească este estimată la același nivel că în raportul trecut, 78 milioane tone, în ciuda entuziasmului colectiv local ce indică între 80 și 83,3 milioane tone. „O rublă foarte slabă, circa 76 RUB vs 1 USD, lipsa vânzărilor de gaz rusesc, prețul petrolului în Brent în jurul a 40 USD/baril (cu mențiunea că Rusia are nivel de profitabilitate la 42,5 USD/baril), sunt factori ce au determinat „umflarea” locală a producției”, explică Cezar Gheorghe.
Ucraina este, de asemenea, menținută la un nivel de 27 milioane tone, versus sursele locale ce o poziționează la un nivel de 26 milioane ca medie a estimărilor. „Față de luna trecută avem o creștere a producției de 4,46 milioane tone la nivel global, un consum mai mare cu 0,76 milioane tone și un nivel al stocurilor mai ridicat cu 2,58 milioane tone”, a continuat analistul.
În Marea Neagră, prețul grâului a crescut față de luna august 2020 de la un nivel de 200 USD/tonă FOB la un nivel de 217-219 USD/tonă FOB. Recoltarea fiind finalizată, originarea nu mai este atât de facilă și oferta se subțiază, fermierii depozitând cantitățile recoltate.
Pe scurt, Australia crește în producție cu circa 2,5 milioane tone până la un nivel de 28,5 milioane tone; Canada crește cu 2 milioane tone până la 36 milioane tone; Argentina scade cu un milion până la nivelul de 19,5 milioane tone; China crește importurile de grâu cu un milion de tone până la nivelul de 7 milioane tone; în Uniunea Europeană, lucrurile rămân statice, cum de altfel era de așteptat. „ este descrierea simplă a raportului USDA. Întrebarea rămâne vizavi de octombrie. Vor ridica producția rusească și o vor coborî mai mult pe cea ucraineană?”, adaugă specialistul.
PORUMB
USDA evaluează la 38,5 milioane tone nivelul de recoltă de porumb din Ucraina, cu un milion în minus. Alți observatori europeni văd recolta ucraineană la nivelul de 33 milioane tone, ministerul de resort la 33,5 milioane, iar Agritel și Ukrainean Grain Association la 35,3 milioane de tone.
Producția UE-27 este redusă cu 1,5 milioane tone, ajungând la un nivel de 66,3 milioane tone. Reducerea cea mai mare este contabilizată în dreptul României, cu 1,3 milioane tone, de la un nivel de 12,8 milioane tone la un nivel de 11,5 milioane tone.
Producția estimată a SUA scade cu 9,6 milioane tone din cauza efectelor furtunilor în Corn Belt (centura porumbului). Exporturile americane sunt cotate în creștere cu 2,54 milioane tone. Brazilia este cotată în urcare cu 3 milioane tone, până la nivelul de 110 milioane tone. „Exporturile de porumb sunt în creștere și pentru Brazilia, laolaltă cu SUA, însă apetitul Chinei este departe de a fi satisfăcut. Întrebarea rămâne unde se vor opri? Și cum? Acum doi ani, estimarea de import a Chinei se vedea într-un orizont de 5-10 ani la un nivel de peste 30 milioane de tone. Generat de cererea de ethanol și masa furajeră în rețete. Previziunile încep să se adeverească, dar 30 milioane tone rămân o cifră respectabilă, totuși. La nivel comprativ, ar fi egală cu 8% din producția SUA sau 80% din cea a Ucrainei”, precizează Cezar Gheorghe.
SOIA
Producția SUA este foarte puțin diminuată. În Brazilia producția este ridicată cu două milioane tone, până la un nivel de 133 milioane tone. Canada are un plus 0,2 milioane tone, până la un nivel de 6 milioane tone. Ucraina coboară pe fondul lipsei de precipitații.
„În prezent, se desfășoară un festival chinezesc în achiziții, insațiabilitatea Chinei fiind greu de satisfăcut. Nivelul de importuri de soia rămâne la 99 milioane tone, ceea ce este respectabil prin prisma dimensiunilor sale. Acest lucru înverzește cotațiile CBOT. Stocurile globale coboară cu 1,8 milioane tone față de luna august 2020, la un nivel de 93,6 milioane tone, parțial din cauza scăderii de producție din SUA și a creșterii consumului la nivel mondial”, arată Cezar Gheorghe.
Raportul complet al Clubului Fermierilor Români privind piața de cereale din 15 septembrie 2020, aici: https://cfro.ro/raport-piata-cereale-15-septembrie-2020/
Așa se alege praful de agricultură, prin iluzia adoptării unei OUG privind declararea stării de calamitate
Ministerul Agriculturii a publicat și a pus în dezbatere publică pe pagina sa de internet, la rubrica „Transparență decizională”, un proiect de act normativ, o „OUG privind declararea stării de calamitate de către Comitetele județene pentru situații de urgență pentru fenomenul de secetă pedologică”, care de fapt este o mare minciună electorală sau de altă natură, cu rol de a calma spiritele din agricultură, și așa foarte încinse și pe bună dreptate, mai ales după protestul cu tractoare al fermierilor din județul Constanța.
Din expunerea de motive a OUG am reținut - ,,În situația declarării stării de calamitate se creează premisele ca fermierii să se poată prevala de cadrul legislativ instituit în situația neîndeplinirii unor obligații contractuale, fără aplicare de sancțiuni. În lipsa adoptării măsurilor prevăzute de prezenta ordonanță de urgență, fermierii vor fi în imposibilitatea respectării clauzelor contractuale privind livrarea cantităților de produse angajate prin contract, prin neaplicarea clauzei contractuale cu privire la forța majoră de care aceștia ar putea beneficia în relația cu cumpărătorul, ceea ce ar conduce la perturbarea pieței. Totodată, situația ar putea avea un impact major negativ la nivel social asupra fermierilor și a membrilor familiilor acestora, prin punerea în executare a clauzelor contractuale pentru nerespectarea obligațiilor prevăzute în acestea și plata unor despăgubiri”.
După cum rezultă din expunerea de motive mai sus prezentată, oricine o citește ar înțelege că fermierul calamitat va fi apărat în raport cu prevederile contractuale neexecutate (adică nerespectate) deoarece se declară starea de calamitate.
Mai mult, această înțelegere este întărită și de modul de redactare al art. 2 alin. 1, unde se arată că: ,,Starea de calamitate reprezintă răspunsul la o situaţie de urgenţă de amploare şi intensitate deosebite, determinată de tipul de risc de secetă pedologică, constând într-un ansamblu de măsuri cu caracter temporar, proporționale cu nivelul de gravitate manifestat al acesteia şi necesar pentru înlăturarea eventualelor răspunderi contractuale și sancțiuni pe care le pot avea fermierii în relațiile comerciale”.
Așa cum se observă și este subliniat (n.r. – sublinierea ne aparține), articolul de lege din proiectul de OUG prevede exonerarea de răspundere contractuală și sancțiuni din relațiile comerciale. Adică mai pe înțelesul nostru, ar însemna că se poate invoca forța majoră și fermierul poate dormi liniștit, deoarece nu mai este expus niciunui risc contractual, fapt care din păcate nu este adevărat și în realitate această confuzie intenționată a oficialilor guvernamentali, poate fi asimilată mai multor posibile intenții, cum ar fi:
-
interes electoral și astfel se arată fermierilor preocuparea guvernului pentru această chestiune solicitată imperativ de către producătorii agricoli;
-
o mare lipsă de pregătire profesională a celor care se ocupă de redactarea și justificarea acestor proiecte de reglementări legislative;
-
ambele motive mai sus expuse.
De ce fac această afirmație? Simplu, fiindcă specialiștii în legislație ai MADR ar fi trebuit să le spună oficialilor guvernului, în frunte cu ministrul Agriculturii, domnul Oros (sau cine a mai rămas, cât timp dânsul se plimbă prin țară), că acest proiect poate fi adoptat pentru viitor și nu pentru trecut. Acum poate că respectivii specialiști au studiat la facultățile de ,,top” ale noastre, unde pregătirea profesională nu era neapărat o necesitate. Această afirmație o fac și fiindcă în preambulul OUG se face vorbire de seceta de anul acesta, dar preambulul nu este prevedere legală, iar în text nu se spune nicăeri că s-ar aplica retroactiv, lucru care de altfel nu ar fi posibil legal, deoarece art.15 alin. (2) din Constituție, consacră expres principiul neretroactivității legii: „Legea dispune numai pentru viitor, cu excepția legii penale sau contravenționale mai favorabile”. Jurisprudența Curții Constituționale este fermă în sensul unei interpretări riguroase și univoce a acestor prevederi constituționale, nelăsând loc la niciun fel de confuzii în privința modului și cadrului de aplicare a acestui text constituțional explicit.
În acest mod de interpretare există și o logică, fiindcă nu poți schimba regulile după terminarea meciului, iar în cazul nostru la momentul intrării în vigoare a legii campania agricolă de toamnă se va fi terminat de ceva timp. Chiar dacă campania agricolă nu s-ar fi terminat, tot nu era posibilă aplicarea, deoarece contractele se judecă după legea în vigoare la data încheierii lor.
Astfel, contractele vor fi derulate după prevederile în vigoare la data semnării contractului, iar prevederea din acest proiect de asimilare a stării de calamitate cu forța majoră își va produce efectele în viitor, adică de la anul.
Acest lucru este întărit și de prevederile actuale în vigoare din Codul Civil, unde se prevede posibilitatea invocării forței majore sau cazului fortuit după caz (nefiind același lucru), dar timpul în care poate fi invocat nu este prevăzut expres, deci se stabilește prin prevederile contractuale. Conform practicii contractuale, în general termenul de invocare este de 15 zile de la momentul producerii evenimentului de forță majoră, timp în care trebuie să prezinți documentele doveditoare certificate de Camera de Comerț. Artificiul juridic care se încearcă prin proiectul de OUG, adică alăturarea stării de calamitate la situația de forța majoră, tot nu are niciun efect asupra prevederilor Codului Civil privitoare la modul de invocare.
Astăzi, jumătatea lunii septembrie 2020, data când vorbim, aceste termene sunt caduce, depășite de mult și nu mai sunt de actualitate. Cu alte cuvinte, cine până la această dată nu a invocat forța majoră este bun de plată.
Poate totuși specialiști în legislație ai MADR s-au gândit și la o găselniță, de genul se adoptă OUG, aceasta își provoacă efectele ori până este atacată de Avocatul Poporului (doar acesta poate ataca la Curtea Constituțională OUG), sau își provoacă efectele până este aprobată prin lege și apoi este atacată la Curtea Constituțională. Problema este că după ce va fi declarată neconstituțională, toate situațiile vor fi repuse în forma inițială, adică iar se reiau executările de unde au rămas, plus haosul care va apărea, doar că atunci va fi un alt vinovat de imagine, ,,nemernica” de Curte Constituțională.
Mai este și o altă situație legată de contractele încheiate în cadrul OIPA și acestea se bazează pe un model de contract aprobat prin HG și care ce să vezi, nu conține clauză de forță majoră și până astăzi nimeni nu s-a sesizat, decât atunci când degețelul …..a făcut probleme pe la spate, mă înțelegeți.
Revenind la proiectul de OUG, oare marii specialiști juridici din MADR nu s-au întrebat ce forță majoră să invoci la grâu sau orz, când contractul este în întârziere de executare de peste două luni?
Asta, dacă domniile lor pricep ce spun, adică de acum două luni trebuia livrat grâul, orzul sau rapița, adică onorată obligația contractuală.
La culturile de floarea-soarelui sau porumb, până la intrarea în vigoare a acestui proiect de OUG, campania agricolă va fi închisă, iar în plus adoptarea noii ordonanțe nu poate schimba termenul contractual pentru invocarea forței majore, care este de 15 zile de la producere. Păi, procesele-verbale de constatare a calamităților sunt eliberate de mult și au constatat acel moment al producerii evenimentului, deci nu mai pot fi modificate.
În primăvară scriam despre necesitatea apariției Ordinului 97 privitor la reglementarea constatării și emiterii proceselor verbale de calamitate și unde am motivat necesitatea acestuia și pentru a avea documente care să ateste forța majoră și să poată fi investite la Camera de Comerț.
Nimeni atunci dintre oficialii ministeriali nu au vrut să asculte implicațiile, cu toate că le-am spus public și prin adrese oficiale împreună cu colegii de la Asociația Producătorilor Agricoli din Brăila, dar toți la MADR sunt pricepuți, inclusiv unii colegi fermieri care se joacă de-a liderii naționali ai organizațiilor profesionale. Cu toții la acel moment nu au priceput sau nu au spus nimic, poate din cauza unor orgolii prostești, iar acum mulți fermieri sunt în situația de a suporta pagubele, iar pe unii îi vor costa fermele.
Sacrificarea „în scopuri electorale” a fermierilor
Mai mult, chiar dacă trecem peste motivele de fond privind neretroactivitatea, dar care nu vor fi acceptate de Curtea Constituțională și atenție Curtea poate fi sesizată și de avocații firmelor furnizoare de inputuri sau de cele de comerț cu cereale, mai sunt și motive de formă care vor face aplicarea imposibilă. Iar apropo, pentru cine nu știe încă, aceste firme au avocați și nu de genul specialiștilor de la MADR.
Nu are rost să ne aplecăm asupra modului primitiv de redactare al textului, deoarece în proiectul de OUG nu se definește de exemplu ce semnifică starea de calamitate, fiindcă în niciun caz nu poate fi ,,un răspuns la o situație de urgență”, fiindcă natura nu ne pune întrebări decât dacă ne vâjie capul din varii motive și vorbim cu copacii. Mai mult, se vorbește de invocarea stării de calamitate pentru an agricol sau campanie agricolă, dar astea durează de când până când? Asta dacă este cineva prin minister care are habar.
Domnule ministru, aveți cunoștință ce înseamnă an agricol sau campanie agricolă? Sau colegii dvs., funcționarii specialiști au habar, fiindcă la drept sunt jalnici? De când până când durează, de la Crăciun la Bobotează sau de la Paște la Sf. Maria? Unde este definită această durată? Păi, domnilor, până aprobați OUG intrăm în noul an agricol 2020-2021, deci cum veți face??? În cât timp de la producerea evenimentelor puteți invoca starea de calamitate? Un an, poate doi, hai să fie cinci ca să aveți timp să vă organizați și să vă lămuriți ce înseamnă fiecare termen, asta și deoarece la câți luați banii degeaba prin minister, să vă ajungă timpul.
Ar mai fi o întrebare pentru onor conducerea MADR, cu contractele bancare sau financiare ce faceți?? Deoarece conform textului din proiect se poate invoca forța majoră în toate relațiile comerciale, adică inclusiv bănci, IFN, firme de leasing, deoarece nu s-a definit clar despre ce anume contracte vorbim. Nu mai discutăm că acum contractele sunt civile toate, nemaiavând un Cod Comercial, dar trecem peste astfel de detalii care sunt mărunte. V-ați gândit bine ce faceți, că aruncați băncile în constituirea de provizioane de risc și afectarea rezultatelor financiare? Ați vorbit și cu domnul Câțu sau domnul Isărescu, sau chiar credeți că aveți habar de economie și nu trebuie să mai vorbiți cu nimeni? Poate de economia de cunoaștere, fiindcă în rol de manageri la agricultură sunteți la pământ și habar nu aveți de implicațiile deciziilor pe care le luați. Eu sper totuși ca cineva să judece aceste documente.
Oare v-ați gândit la posibila reacție emoțională a tuturor acestor firme, gen furnizori de inputuri sau firme de comerț cu cereale care, pentru a evita orice riscuri, de mâine pot introduce la încasare biletele la ordin care sunt la scadență și pentru a nu mai fi aplicabilă OUG pe care o fluturați acum? Sau la faptul că băncile, în baza contractelor, pot trece la rambursarea anticipată a creditelor care sunt deja scadente și să nu mai acorde credite de restructurare a datoriilor? Ați prevăzut în OUG ce se întâmplă în cazurile de genul acesta? Asta în cazul teoretic că OUG aceasta ar avea aplicabilitate.
Dar să vă mai întreb și de faptul ipotetic că această OUG își produce efecte, celelalte firme ca furnizorii de inputuri, celebrii traderi, adică firme de comerț cu cereale, poate bănci, IFN sau firme de leasing, ele cum invocă forța majoră, la rândul lor? Fiindcă asta nu scrie pe nicăieri. Sau nu v-ați gândit?
Apropo, soluția la acest moment, și APA Brăila a spus-o din aprilie și e cam singura acum, este acordarea de linii de credit pe termen de minimum trei ani cu garanții de stat și care să poată fi folosite și la rambursări de credite scadente. Nu mai puteți acorda și subvenționarea dobânzii fiindcă înseamnă notificarea Comisiei Europene și mai trec două luni până la implementare, ceea ce va duce la situația să nu mai aveți ce credita.
Mai mult, noi la APA Brăila suntem INGINERI AGRONOMI, iar astfel de lucruri nu noi ar fi trebuit să le știm, ci cei care sunt la Direcția Juridică sau cum îi mai spune acum. Domnule ministru, faceți-vă milă de ei și schimbați echipa, că iau banii degeaba.
Realitatea este una singură pentru fermieri, se încearcă în scop electoral acoperirea incompetenței în gestionarea acestei mari calamități, adică a secetei, prin promisiunea unei rezolvări iluzorii, care din păcate nu mai este posibilă. Iar singurii care încă o dată, fără scrupule, sunt sacrificați sunt fermierii.
Alo, treziți-vă, oameni buni, că praful se va alege de agricultură cu actualii specialiști de la MADR!!!
Domnilor de la MADR, mai vorbiți și cu cei care se pricep, că tot prostii ies pe ,,ușă la dvs.”!!
Articol scris de: DR. ING. ȘTEFAN GHEORGHIȚĂ - FERMIER
Citeşte mai mult ...
LAPAR, sub „blestemul” foștilor președinți
La sfârșitul anului 2011, apărea știrea că președintele de atunci al Ligii Asociațiilor Producătorilor Agricoli din România – LAPAR, domnul Nicolae Sitaru, demisiona din funcția deținută, ca răspuns la acuzațiile formulate de o serie de colegi de organizație privind modul de reprezentare a organizației în raport cu autoritățile de la aceea dată, motivul principal declarat fiind nivelul redus al subvenției acordat de către Ministerul Agriculturii. Poate or fi fost și alte discuții sau reproșuri reciproce, dar nu am detalii care să susțină o astfel de afirmație. După discuțiile purtate, domnul Sitaru a decis să facă un pas în spate și și-a înaintat demisia din funcția deținută, de președinte al LAPAR. Poate prea ușor, poate ar fi trebuit să lupte, poate ar fi trebuit să facă altfel, greu de spus, iar domnia sa și cei implicați știu cel mai bine.
Cert este că domnul Sitaru nu a blocat cu nimic tranziția spre o nouă formulă de conducere și în Consiliul Director lărgit care s-a reunit atunci s-a luat decizia de a-l numi în funcția de președinte interimar pe domnul Laurențiu Baciu, fermier din Bacău, care și-a dat acceptul pentru a se înhăma la această treabă, lăsând să se înțeleagă că lucrurile se vor schimba și că toate se vor îndrepta în favoarea fermierilor. Tot domnia sa avea să fie candidatul unic la Congresul convocat în 2012 și unde a fost ales în funcția de președinte fără a avea emoții în privința votului, iar ca formula să fie aproape perfectă, deoarece perfect este doar Dumnezeu, domnul Sitaru era ales membru în Consiliul Director, iar apoi la alegerile din 2016, domnul Laurențiu Baciu obținea un al doilea mandat, iar domnul Sitaru era ales vicepreședinte.
A urmat o ,,domnie tumultuoasă” de șapte ani și ceva sub conducerea fermă, poate ,,feroce” cum se exprima prin 2015 un ziarist, a domnului Laurențiu Baciu, dar a venit în 2019 un sfârșit la fel de agitat și tragic, finalizat cu o acuzație de delapidare, cu reținere pentru 24 de ore, urmată de punerea sub control judiciar de 60 de zile a președintelui de atunci. Această situație a dus la autosuspendarea președintelui Baciu și numirea unui președinte interimar, în persoana domnului Gheorghe Albu, iar în februarie 2020 a urmat organizarea unui congres, de unde a rezultat o conducere contestată până astăzi de o parte din asociațiile membre ale LAPAR. Astfel avem în prezent o organizație, poate cu notorietatea cea mai mare (nu neapărat cea mai bună), numită LAPAR, blocată deocamdată legal în propriile acțiuni sau inacțiuni, după caz. Spun asta deoarece pe 14 august 2020, o primă instanță a decis respingerea cererii de înscriere a noilor organe de conducere ale Ligii rezultate în urma congresului din februarie 2020, în registrul specific al Judecătoriei Sectorului 1 (decizia nu este definitivă, fiind cu drept de apel), ceea ce înseamnă că actuala conducere în acest moment nu este opozabilă terților – adică altor organizații, instituții, autorități.
De ce am considerat că este nevoie de acest articol? Mai ales datorită faptului că cei implicați în această organizație ar fi bine să reflecteze la problemele trecutului și la modul cum astăzi ele influențează prezentul, și cum poate o analiză a celor responsabili din această organizație să ducă la găsirea unor soluții, dar nu doar pentru unii, ci pentru toți membrii care au simțit nevoia de a intra în această organizație și care au simțit nevoia de reprezentare și să aibă unde să meargă să-și spună necazurile și nevoile.
Știu că voi fi acuzat de multe, dar acest material, pentru cine va dori să îl citească la rece, se dorește o analiză jurnalistică și nu opinia unui membru, iar LAPAR este cu certitudine un subiect pentru presa agricolă și nu numai, așa cum sunt toate organizațiile profesionale și care își doresc statutul de asociație publică. Ca principiu, dacă sunt asociații care nu doresc să fie analizate și supuse criticii publice, atunci să acționeze discret, precum lojile masonice sau alte organizații similare și nu mai există nicio problemă.
Revenind la ,,o scurtă istorie” a LAPAR în perioada domnului Baciu, aceasta a fost caracterizată, după opinia mea, de o puternică activitate mediatică, unde prezența în mass-media, la fel de fel de reuniuni și întâlniri, discuții cu autoritățile, era efervescentă, dar chiar dacă supăr, doar atât, efervescentă, fiindcă din păcate și LAPAR, și alte organizații profesionale înțeleg să stea doar în imaginea ,,liderului providențial”, dar pe care până în prezent eu nu l-am văzut sau identificat.
Tonul organizației prin vocea președintelui său era destul de agresiv, dar, din păcate, în anumite momente, cu elemente de agresivitate ,,animalică”, care personal nu cred că au făcut bine, deoarece jignirile nu sunt ușor digerate de nimeni. Amintesc aici replicile președintelui Baciu cu domnul Viorel Matei sau apoi cu fermierul Arnaud Perrein sau cu domnii Sitaru și Cornel Stroescu. Nu mă pronunț asupra faptului cine a avut dreptate sau nu, deoarece informațiile găsite sunt puține și uneori neconcludente, dar în mod cert tonul nu a fost cel mai academic, asta, ca să fiu elegant, iar dreptul la opinie nici în glumă nu trebuie sancționat, dacă dorești a avea o activitate vie în cadrul organizației, în condițiile în care aici activitatea se bazează pe voluntariat, nu pe salariu.
În perioada anilor 2012-2019, LAPAR, prin vocea președintelui său, domnul Laurențiu Baciu, a atins multe dintre problemele cronice ale agriculturii, cum era vânzarea terenurilor fără minim de control, valoarea și plata subvențiilor, comasarea terenurilor, modul de organizare a exploatațiilor agricole, folosirea și dezvoltarea irigațiilor, organizarea camerelor agricole sau a fondurilor mutuale pentru asigurări, dar structura legislativă adoptată de parlament sau guvern a fost subțire și de multe ori ineficientă, iar în alte cazuri (prea multe) nu s-a reușit nimic din acest punct de vedere.
Imaginea LAPAR a crescut și pe plan internațional, unde a avut și o conectare europeană, prin adeziunea la ELO, a doua organizație europeană ca mărime și importanță, dar și această afiliere a fost urmată de discuții și scandaluri privitoare la mărimea și plata cotizațiilor, care au rămas nerezolvate până astăzi.
Cred și se poate afirma că mediatizarea realizată în perioada 2012-2018 a fost fără precedent în istoria LAPAR și poate dacă se privește în lumina unor victorii punctuale, se poate considera că a fost o activitate reușită a organizației, dacă ne referim la obținerea accizei pentru motorină, despăgubiri pentru fermieri în 2016, plățile subvențiilor etc. Dar în realitate avem o activitate pozitivă sau avem doar impresia datorată unei iluzii poleite?
Domnul Laurențiu Baciu, ca mulți alți lideri de organizații, a greșit, în opinia mea (dar nu am pretenția de a deține adevărul absolut), dorind să dezvolte LAPAR spre cât mai multe activități din agricultură, cu speranța că numărul membrilor va crea și crește forța organizației, lucru care până la un punct poate să fie corect, dar cu condiția să aduci membri care au aceleași nevoi, dorințe și idealuri, nu membri din domenii conexe sau complementare cu al tău. În plus, acei membri noi trebuie să fie dispuși să pună umărul sau, mai bine zis, buzunarul, pentru a susține o activitate eficientă a organizației, dar, pe de altă parte, și acești membri doresc o reprezentare pe măsură, astfel ajungând la zicala ,,ce-a fost mai întâi, oul sau găina?”.
Din păcate, LAPAR în acea perioadă nu a avut decât o voce, asta poate fiindcă domnul Baciu a luat fața celorlalți colegi sau poate fiindcă ceilalți nu au dorit să se lege la cap cu o activitate care în mod cert înseamnă sacrificare de timp personal și neglijarea propriilor afaceri sau ale familiei, lucru care nu este pe placul tuturor. Cert este că și atunci, și acum, lucru care este cam general valabil în organizațiile profesionale, se consideră că doar președintele are ,,obligația de a face”, iar ceilalți au doar ,,dreptul de a culege”, iar când este cazul, devin acuzatorii celui care trebuie să fie vinovatul de serviciu, adică președintele, oricum l-ar chema.
Spun asta deoarece și în cazul domnului Sitaru, și al domnului Baciu, singurii care au plătit au fost domniile lor (nu spun că pe drept sau nu), dar restul vicepreședinților și membri ai consiliilor directoare nu au fost vinovate de nimic? Nu poți să spui chiar fără a avea o minimă conștiință că domnul Sitaru era singurul vinovat, în condițiile în care erau 17 membri în consiliul director și care cu ce contribuiseră? Oare, ca și acum, în organizațiile profesionale, mulți își doresc aceste funcții doar de a nu sta la ,,rând ” la fel de fel de autorități locale și județene, iar după caz chiar cu intrări la minister, guvern sau parlament?
Stau și mă întreb, dacă ne referim la cazul Laurențiu Baciu, așa cum este prezentat de organele judiciare și de presă, în perioada 2012-2019 este acuzat că ar fi delapidat o sumă de circa 700.000 lei. Sincer, nici nu mă interesează pentru ce și nici nu este treaba mea să mă pronunț legat de vinovăția penală a domniei sale, dar îmi permit să-mi pun câteva întrebări legate de MORALITATEA celor implicați și legați de acest caz, cum ar fi:
-
Să presupunem că acești bani au fost delapidați, cum se afirmă de Parchet, dar timp de 7 ani cenzorul care verifica și certifica bilanțurile ce a făcut? Consiliul Director care avea sarcina să verifice aceste bilanțuri nu are nicio răspundere, morală, fiindcă doar la asta mă refer eu?
-
A făcut cineva o plângere penală și/sau civilă din partea LAPAR împotriva fostului președinte Laurențiu Baciu și, dacă da, în ce calitate, dacă instanța a respins acum cererea de înscriere a noii conduceri și a noului președinte în persoana domnului Nicolae Vasile, adică nu pot fi opozabili terților?
-
Dacă organizația nu face plângere că îi lipsesc banii, mai avem caz penal sau civil, având în vedere că vorbim de o asociație de drept privat?
-
Oare cei care au fost nu ar trebui să-și aducă aminte de exemplul domnului Sitaru și să fi făcut la fel, fără a se agăța de funcțiile în care oricum nu au făcut mare lucru?
Ar mai fi și alte întrebări legate de modul de organizare a congresului și de alegere a noii conduceri, dar este bine să așteptăm verdictul instanței și în acest caz, dar personal cred că vor fi surprize și lucruri interesante.
Trebuie să recunoaștem că și președinții pe care i-a avut LAPAR până în prezent au greșit, deoarece au acceptat conducerea unei organizații unde vicepreședinții și membrii consiliului director sunt doar organ de îndrumare și judecată, dar în rest președintele trebuie să rezolve toate problemele. De cele mai multe ori, vicepreședinții sau membrii consiliilor directoare sunt necunoscuți membrilor și publicului specializat, deoarece nu au luări de poziție, nu participă la niciun fel de acțiuni publice, nu sunt structurați pe domenii și specializări, nu scriu sau nu au intervenții TV, carevasăzică lipsesc cu desăvârșire din viața organizației, asta, spre bucuria multor președinți care prin aceasta poate au înțeles că ei sunt ,,il capo di tutti capo”, dar în realitate au fost doar niște pioni de vreme rea. Nu exclud nici ipoteza că unii au înțeles situația, dar nu au mai avut ce face și au ales să facă un pas în spate. Cert este că această organizație, și am percepția de a nu fi singura, nu are conduceri colective, asta, dacă înțelegem că cei care sunt în CD trebuie să își asume și altceva decât a fi chibiț pe margine, dar fără a-și utiliza prerogativele statutare. Mă minunez când văd fel de fel de ocupanți de funcții care își atacă propriii colegi cum că ori nu au făcut irigații ori nu au asigurări, ori nu au basca pe partea stângă, de te minunezi de orizontul limitat al respectivului, iar unii ocupă funcții înalte (doar onoarea mă obligă de a nu face astfel de discuții private publice, dar ele există).
Dacă ne întoarcem în timp și la începutul articolului, pentru o nereușită domnul Sitaru a fost nevoit să facă un pas în spate, dar situația altor nerealizări nu a fost la fel interpretată în cazul domnului Baciu, iar acest lucru s-a datorat doar pentru că prezentarea a fost altfel ambalată din punct de vedere mediatic.
După opinia mea, niciunul dintre cei doi nu a fost atunci liderul unei conduceri colective active și niciunul nu a reușit o organizare „de fier” a federației, care să fie pregătită a răspunde în vremuri grele, cum sunt cele prezente. Foarte grav pentru mine este faptul că niciunul dintre cei doi nu a reușit măcar cristalizarea unui proiect sau a unei strategii pentru sectorul vegetal și care să fi fost activ promovată în mod public.
Ceea ce în aceste zile contează foarte mult este că, din păcate, organizațiile profesionale nu sunt luate în seamă de autoritățile de profil din multe considerente, cum ar fi lipsa de organizare a acestora și imposibilitatea unor reacții care mediatic ar putea pune guvernul în dificultate, lipsa mobilizării membrilor, lipsa comunicatorilor organizației și lipsa activității de lobby pe lângă persoanele de decizie.
Dar ceea ce consider în acest moment, și este o opinie pe care mi-o asum, este că LAPAR are nevoie de o nouă viziune, dar în primul rând de o purificare și o penitență care trebuie acceptată benevol ca să aibă șanse de reușită, iar pentru asta înseamnă dialog și comunicare, aspecte care nu au fost specifice nici domnului Baciu, nici actualei conduceri, din păcate. Deci, ce va fi?
Articol scris de: DR. ING. ȘTEFAN GHEORGHIȚĂ - FERMIER
Publicat în Revista Fermierului, ediția print - septembrie 2020
Pentru abonamente: https://revistafermierului.ro/magazin/acasa/21-abonament-revista-fermierului-12-luni.html
Strategiile se fac la Bruxelles, dar noi trebuie să le adaptăm la nivelul ţării noastre
Discuția pe care urmează să o citiți am purtat-o la vremea secerișului, la Cenad, în vestul țării, acolo unde l-am găsit ocupat pe inginerul agronom Vasile Târziu. Chiar dacă preocuparea sa actuală este legată preponderent de cultura mare, dialogul nu s-a axat pe această chestiune. Vom vorbi, pe lângă aspecte ce privesc irigațiile și desecările, și despre legumicultură, managementul agricol, marketing, vânzarea terenurilor, subvenții, Green Deal, asigurări, probleme de personal, destul de multe aspecte ridicate în rândurile care urmează, așa că, lectură plăcută!
„Am început cu 50 de ari, 0,5 hectare, cu legume în câmp, bulboase, în special. În următorul an am mai luat nişte terenuri, grădini în arendă, undeva la 30 de hectare, ca să avem un asolament, şi în câţiva ani aveam cultivate 80-100 de hectare, de legume în câmp, şi restul cereale.”
Reporter: Cam care a fost regimul precipitațiilor în zona dumneavoastră?
Vasile Târziu: În special primăvara am avut probleme, în primele 3 luni, de exemplu pe zona mea, am avut 17 litri în total. În trei luni, faţă de o medie de 58-100 de litri minimum, dar nu faptul că i-am primit; dacă-i primeam, dacă venea o ploaie la 1 mai de 17 litri, schimba tot câmpul. Am primit 17 litri în opt ploi, raportate la 1-2 litri, cea mai mare ploaie a fost de 5 litri, adică foarte puţin. Plantele au rezistat datorită terenului ce-l lucrez, fiind o lăcovişte, un teren mai greu, care reţine apa, deci a păstrat apa. Pe zonele aluvionare lângă Mureş, avem în zona de graniţă terenuri aluvionare care sunt mult mai permeabile şi au pierdut apa.
Regimurile normale, într-un an normal, sunt de 480-500, 550 de litri. Şi venite în fracţii normale, nu venit abundent când nu mai e nevoie, de exemplu acum 3 săptămâni a început să plouă, normal că au avut un efect benefic, în special pentru cerealele de toamnă, care au mai păstrat frunza stindard, au mai avut legături la sistemul radicular, adică o porţie încă avea nevoie de apă şi a fost un bonus, adică a ridicat puţin producţia. Dacă nu veneau acum 3 săptămâni, chit că tardiv au venit, erau clar compromise culturile.
Dar am observat că de vreo 5 ani se simt nişte schimbări la nivel climateric, nu numai la noi, că nu zonal neapărat pe vestul ţării sau raportate pe arealul României, chiar în lume se petrec fenomene atipice, adică nu mai funcţionează clima normal. În zona temperată chiar anotimpurile, din punct de vedere temporal, nu mai respectă perioada. Sunt fenomene care apar brusc, foarte intense, de exemplu ploi în exces cu sute de litri, 100 de litri în decurs de o oră și jumătate, sau secete pe perioade de trei luni, fără ploaie, în momentul în care toate plantele, în special primăvara, au nevoie de foarte multă apă pentru a se dezvolta, pentru a forma fructul, adică produsul final, deci avem parte de foarte multe interacţiuni care ne fac să ne gândim foarte bine la ce facem în viitor.
Reporter: Mă gândesc că, tocmai de aceea, ca să ai apa când îţi trebuie sau când e nevoie pentru cultură, trebuie să ai parte de sistem de irigaţii. Şi de asta şi apreciam faptul că Clubul Fermierilor Români, din care faceţi parte şi dvs., s-a gândit să realizeze un studiu pe zona aceasta pentru a utiliza canalele de desecare, lângă care suntem şi noi acum, şi pentru irigaţii, nu numai pentru desecare. Cu dublu sens, cum se spune.
Vasile Târziu: Câmpia de vest e o zonă depresionară, mai ales partea spre pusta maghiară, adică Câmpia Panonică, e un teren mai greu şi mai jos. El a fost pus în valoare începând inclusiv din Imperiul Austro-Ungar, prin drenare s-au creat canale – cum e canalul Bega, cum e canalul Aranca, aici în zona noastră, au drenat zona ducând apa în Tisa, în Mureş, în Dunăre chiar. Şi ANIF-ul, ca structură, prin anii ’60-’70 a realizat un sistem de desecare care este extraordinar, el, în mod normal, dacă funcţionează corect, asigură drenajul apei din zonă în condiţii de ploi în exces, fiindcă solul nefiind permeabil, el absoarbe o parte din apă, restul apare în depresiuni în exces şi se pierd culturi. Acum, tot sistemul ăsta nu a mai fost investit în el de 30 de ani.
Reporter: Asta voiam să întreb: de când n-au mai fost curăţate canalele?
Vasile Târziu: Noi am realizat un proiect prin care prin anumite proiecte la nivel european să se aloce bani pe partea de vest, fiindcă partea de vest a fost cumva ocolită. Toate fondurile care au venit s-au dus în sistemele vechi de irigaţii, şi care au fost mai uşor să le pună la punct când infrastructura a fost creată. La noi nu s-au alocat bani, şi dorim să se aloce şi în partea de vest bani, pentru a repune în funcţiune toate sistemele de desecare, că nu sunt ireversibile, că se pot folosi şi pentru a aduce apă în teren pe canalele respective. Trebuie anumite proiecte, inginereşte făcute.
Reporter: Tocmai de aceea am înţeles că aţi avansat ideea şi aţi pus la dispoziţia Ministerului Agriculturii un studiu făcut de USAMV a Banatului din Timișoara, chiar pentru a realiza aceste lucruri.
Vasile Târziu: Da, şi sperăm să se ţină cont de studiul respectiv, care e real, adică e făcut de oameni competenţi, şi să se aloce în viitor o măsură cu fonduri europene, şi prin intermediul structurilor statului, a ANIF-ului şi al fermierilor. Ulterior, ne vom constitui în nişte asociaţii, să întreţinem sistemul şi să-l punem în funcţiune, să funcţioneze la parametri maximi.
Reporter: De altfel, am auzit chiar o veste bună din partea ministrului Agriculturii, a ministerului şi a guvernului, că vor fi investiţi bani nu numai pentru irigaţii, ci şi pentru partea aceasta de desecare şi utilizarea lor şi pentru irigaţii, dacă tot se investeşte şi se reabilitează. Sigur, va trebui făcute şi staţii de pompare pe aceste canale – eu n-am văzut nicio staţie pe aici.
Vasile Târziu: Nu, ele au acţionat gravitaţional, adică colectarea apei se face gravitaţional, așa sunt gândite canalele. Tot aşa se poate invers, ca să pompezi apa. Staţii există, staţiile trebuie renovate şi puse în funcţiune. Sunt staţii – nu le-aţi văzut dvs., dar sunt staţii de pompare, staţii puternice. Avem aici în zonă un canal de desecare, magistrală, în care printr-o anumită staţie se introduce din Mureş apă, pe un areal destul de mare, pe 40.000-50.000 de hectare, şi într-o altă parte scoate în Mureş apa. Adică dacă e nevoie drenează zona, dacă e nevoie de apă se poate introduce.
Reporter: Sau când Mureşul este prea mare, se poate...
Vasile Târziu: Asta, da, în cazuri de inundații, dar mai rar se întâmplă. Mureşul e un râu destul de mare, când se încarcă cu apă o magistrală-canal, nu face faţă. Doar că mai scade puțin, raportat la debit, cred că ajută, e o idee bună şi asta.
Reporter: Pentru că ne aflăm aici şi am şi văzut combinele la treabă, să discutăm şi de producţii, pentru că anul acesta cred că cine va obţine o medie de 5 tone la grâu poate fi fericit. Aveţi zone calamitate?
Vasile Târziu: Da, avem. Chiar şi aici, în lanul lângă care ne aflăm, partea înnegrită este un grâu care la un moment dat a pierdut legătura, la nivel radicular, cu apa şi el efectiv la momentul ăsta e supercopt. Rahisul e foarte scurt, avem spice vizibile cu un rahis foarte scurt, cu câteva boabe. Boabele alea sunt unele care sunt formate şi sunt încă bune şi toate putregaiurile şi restul au apărut pe el fiindcă el, nemaifiind viu, v-am şi explicat, aşa se manifestă, se înnegreşte. Şi am început de două zile să recoltăm grâul, am intrat în toate solele, le-am cam luat la rând pe cele afectate, undeva la 4-4,4 tone, exact la limita costurilor de producţie, inclusiv dacă vin şi cu costuri adiacente, nu ne acoperim chiar toate costurile la nivel de hectar.
Reporter: Mai ales pentru cei care respectă tehnologia şi își programează să obţină 7-8 tone la hectar și au costuri de producție mai mari.
Vasile Târziu: Da, o medie între 3300 – 3400 de lei la hectar cu tot cu indirecte, adică tot ce înseamnă cheltuieli adiacente în cadrul fermei, raportate la unitatea de suprafaţă. Problema e că vin scadenţele, toţi fermierii au nişte scadenţe la costurile pentru producţiile din toamnă care sunt în perioada lunii iulie, şi sunt foarte mulţi bani. Neavând producţie, neavând ce vinde, de obicei am făcut şi contracte future, contracte făcute din iarnă pe anumite cantităţi, exact în ideea să avem bani să plătim la momentul campaniei. Fiindcă fermele care s-au dezvoltat în ţara românească sunt fermele care au făcut investiţii: au profitat de proiecte sau au profitat de nişte împrumuturi bancare sau leasinguri, tot împrumuturi, credite pentru utilaje. Alea toate se înglobează în cheltuielile pe unitatea de suprafaţă.
Reporter: Şi trebuie plătite imediat după seceriş.
Vasile Târziu: Da, sunt două perioade în care avem plăţi de făcut pentru pesticide, pentru tot ce s-a cumpărat pentru producţia din toamnă plătim în perioada iulie-august, de obicei iulie, şi în toamnă, septembrie-octombrie, sunt cheltuielile pentru culturile de primăvară. Şi ele au o anumită scadenţă. Dacă nu se plăteşte, se pierd discounturile, care sunt destul de însemnate, sau chiar execuţiile la nivel de fermă.
„Strategiile se fac la Bruxelles, dar noi trebuie să susţinem din ţară, să avem oameni foarte buni, ca să vadă, să adapteze strategiile la nivelul ţării noastre. Şi trebuie o flexibilitate şi din partea Bruxelles-ului faţă de noi, fiindcă e cu totul altceva. România are o anumită tipologie.”
Reporter: Când și cum ați început să vă ocupați de agricultură?
Vasile Târziu: În 1993. Eram student, ne-am apucat, eu cu fratele meu, cu familia, de agricultură pe suprafaţă mică. Am început cu 50 de ari, 0,5 hectare, cu legume în câmp, bulboase, în special. În următorul an, am mai luat nişte terenuri, grădini în arendă, undeva la 30 de hectare, ca să avem un asolament, şi în câţiva ani aveam cultivat 80-100 de hectare, de legume în câmp, şi restul cereale. Am muncit foarte mult, toată familia, inclusiv soţiile noastre, noi locuim la un loc, familia noastră în fond e o familie mare.
Reporter: Soţiile, tot în domeniu?
Vasile Târziu: Da, soţia mea a terminat cu mine mecanică agricolă şi fratele meu, inginer agronom, împreună cu soţia, care a terminat tot agronomia. De altfel, ne-am cunoscut în facultăţi.
Reporter: Mă gândesc că acum n-aţi renunţat la „prima iubire”, cum se spune, legumicultura.
Vasile Târziu: Ne-am redus foarte mult, nu-i vorba de profesionalism, e vorba că am vrut să mă exprim de hobby. Eu menţin anumite culturi, în special un soi autohton, un soi de usturoi de Cenad, care e foarte căutat în zonă, până la Timişoara se cunoaşte că are nişte calităţi deosebite faţă de toate soiurile de usturoi, şi eu caut să-i menţin genetica şi cultiv cam 20 de ari, 0,2 hectare, lângă casă, şi noi îl întreţinem. Fiindcă forţa de muncă e o problemă în zonă, foarte mulţi oameni au plecat în Occident, lucrează în Occident, şi atunci lucrăm în regie proprie. Adică, chiar noi ne implicăm în a săpa şi a curăţa usturoiul ăla. Şi îl menţin ca soi, în fiecare an îl selectăm, facem o selecţie riguroasă ca să obţinem din punct de vedere morfologic să avem acelaşi tip violaceu de usturoi, are nişte caracteristici deosebite. Și nu datorită cantităţilor, ci calităţii în special şi conţinutului de substanţe uscate foarte ridicat faţă de celelalte, care necesită depozitări în frig, usturoiul de Cenad până la un an rezistă cu coadă, legat într-un mediu uscat, într-o magazie, şi are o calitate deosebită. De exemplu, referitor la cantitate pentru mujdei – dau exemplu acum – ai nevoie de câţiva căţei, dar are aciditate, are toate elementele înglobate acolo. Nu oxidează...
Reporter: Mă gândesc că au cam dispărut fabricile de legume-fructe de prin zonă şi probabil că şi de asta aţi renunţat. La vremea aia, sigur că se căutau foarte tare legumele şi nici cu desfacerea nu putem să spunem că e atât de bine organizată încât să poţi să ai o siguranţă a faptului că produci ceva şi vei reuşi să scoţi bani. Aşa cum se întâmplă de altfel şi la celelalte...
Vasile Târziu: Dacă ne referim doar la fabricile pentru prelucrarea legumelor, toate fabricile noastre au cam dispărut. Din păcate, nu mai avem fabrici de ulei suficient, nu mai avem fabrici de zahăr, cam totul se importă în ţară, şi e o problemă.
Reporter: S-au concentrat în mâna unor multinaţionale care le-au închis şi au mai lăsat câteva.
Vasile Târziu: Normal nu le-au închis, e impropriu spus le-au închis. Ele s-au închis singure, fiindcă într-o concurenţă cu noi tehnologii şi cu costuri de producţie mai scăzute faţă de cele vechi, care nu s-au retehnologizat, ele trebuiau retehnologizate pentru a fi în top cu ce e în zilele noastre. Se putea face treaba. Din păcate, piaţa de desfacere a legumelor se raportează la marketuri de dimensiuni mari, vând în magazine, şi e mult mai uşor să aduci din import cantităţi mari. Ar trebui toate produsele dintr-un bazin legumicol, depozitate, să apară un depozitar care să ţină în condiţii bune produsele şi să le redistribuie spre magazine; fiindcă pieţele volante au cam dispărut, sunt tot mai restrânse. Şi cantităţi mari nu se pot vinde...
Reporter: Practic, bazinele legumicole cu tradiţie au cam dispărut, au rămas doar...
Vasile Târziu: Noi avem în ţară câteva. Chiar aici în zonă, tomnatic, zona de cernoziomuri, avem încă oameni care ar cultiva, sunt oameni care muncesc. Sunt impedimente din cauza fluctuaţiilor mari de preţ, a lipsei unei pieţe care să aibă o continuitate permanentă, nu cu fluctuaţii, pentru că un ciclu agricol este un ciclu de viaţă. În fond, un ciclu de vegetaţie a grâului e raportat la ciclul de viaţă a unui om, adică doar într-un singur an poţi să faci ceva la el sau poţi să modifici. Dar de obicei nu putem, că nu suntem în industrie, unde poţi pe linia de producţie să modifici ceva. Aici, odată făcut un lucru, dacă l-ai greşit nu mai poţi să-l retractezi, nu mai poţi să modifici. E viaţă şi lucrezi efectiv cu viaţă.
Reporter: Așadar, aţi pornit în ’93, aminteaţi, uşor-uşor, şi aţi ajuns acum la o suprafaţă pe care o exploataţi împreună cu familia şi cu fratele, de...?
Vasile Târziu: Pe 2.552 de hectare lucrăm, nu ştiu dacă e atât de importantă suprafaţa, important e cum lucrezi şi ce productivitate ai. Suprafeţele poţi să le măreşti, se găseşte încă teren în zonă, fiindcă terenul nu e spectaculos, terenul nu e de o productivitate deosebită, trebuie intervenit şi foarte atent lucrat solul respectiv. Noi avem soluri foarte grele în anumite zone, în anumite momente trebuie să ai o forţă teribilă ca într-o perioadă scurtă să prelucrezi solul respectiv, şi asta înseamnă costuri. Îţi trebuie tractoare de capacitate mare şi implicit costuri ridicate.
Reporter: Am pus întrebarea pentru că aici, în Banat, şi mai ales în judeţul Timiş, sunt foarte mulţi „investitori” străini veniţi, au cumpărat, unii au lucrat terenul, alţii nu l-au lucrat, alţii mai mult au fost pentru a specula preţul, au cumpărat ieftin – vor să vândă scump la un anumit moment, şi tocmai de aceea iată şi Legea vânzării terenurilor a fost modificată de curând, aşteptăm promulgarea de la preşedinţie. Cum vedeţi modificările?, dacă ştiţi ceva de modificările acestea. Au fost voci care au spus: „Dar de ce ne impozitaţi 90% dacă vindem mai devreme de 8 ani?”
Vasile Târziu: Dacă vorbim la trecut, Legea 17, prima dată când a apărut nu a avut – după mine, deci e doar o părere de-a mea – efecte pozitive neapărat. A venit şi tardiv şi n-a fost creată pentru a bloca anumite specule referitor la tranzacţiile cu terenuri agricole. Ea într-adevăr a îngrădit nişte posibili cumpărători care să vină de undeva din afară cu capital, dar oricum, ea a făcut efectiv o reclamă la vânzarea de teren prin afişajele pe care le-a făcut. În schimb, modificarea legii e destul de dură, adică e aplicată într-adevăr tardiv, fiindcă s-a cam aşezat la nivel de ţară, s-au aşezat terenurile, să spun aşa, terenuri care în ultimul timp au fost cumpărate pentru a fi revândute s-au revândut şi au apărut ferme cu adevărat agricole, care sunt lângă noi, sunt vecini cu noi, lucrează, chiar învăţăm de la unii, ei învaţă de la noi, fiindcă se adaptează zonei. Nu ştiu dacă legea are efecte neapărat pozitive pentru fermierii români şi pentru ţară. Nu ştiu, oricum eu o văd şi puţin dură şi nu pot să mă exprim, poate greşesc, neconstituţională, fiindcă îngrădeşte vânzarea de terenuri agricole în condiţii, de exemplu, de necaz; o fermă ajunge la necaz sau ai nevoie de nişte bani, şi un teren proaspăt cumpărat e foarte greu să-l revinzi, înţelegeţi? Trebuie găsite nişte modalităţi de aplicare a legii să fie puţin flexibilă, nu lăsat liber – doar flexibilă.
„Comunitatea Europeană, în ideea mea, e un capitalism modern, nu-i un socialism. În cadrul socialismului se aplică identic, la fiecare ţară, se raportează aceleaşi politici. Sunt impuse. Aici trebuie raportate la fiecare ţară în funcţie de mediul climatic, în funcţie de mediul geopolitic, în funcţie chiar de bogăţia ţării, de PIB-ul ţării.”
Reporter: Oricum am da-o, tocmai din cauza acestor situații nefericite prin care a trecut agricultura anul acesta, secetă şi aşa mai departe, plus şi anii, trecuţi, dar mai cu seamă anul acesta, fermierii renunţă la a mai practica agricultura, în condiţiile în care nu este profitabilă şi vin datoriile, care se răstoarnă peste dumnealor şi aceștia nu reuşesc să facă faţă.
Vasile Târziu: Aşa este. Sincer, toţi avem temere de viitor. Viitorul e foarte incert, nu-i sigur nimic. La nivel, de exemplu, de Europă, noi facem parte din Comunitatea Europeană şi nu ştim efectiv ce se întâmplă de la anul! Nu-i clar! Orice fermier doreşte să ştie cel puţin înainte cu un an, pentru a-şi forma un asolament, să facă nişte cheltuieli, chiar creditări. Nu ştim ce se întâmplă cu subvenţia, cum va fi raportată, cum o primim, în ce condiţii! Dacă condiţiile în care trebuie să luăm banii respectivi sunt atât de drastice şi atât de „verzi” încât să nu le poţi realiza, îndeplini! Deci totul este incert.
Reporter: De altfel, am văzut chiar ieri sau alaltăieri, la intervenţia ministrului agriculturii Oros, la Consiliul Agrifish (Formațiunea Agricultură și Pescuit a Consiliului Europei, n.r.), dacă tot aţi adus aminte de povestea asta, că se doreşte plafonarea voluntară de către fiecare ţară a subvenţiilor, ceea ce înseamnă că poţi să plafonezi sau nu – adică este un lucru care rămâne la decizia fiecărei ţări şi, sigur, această plafonare voluntară care s-a stabilit de anul trecut, înainte de alegerile europarlamentare, a stabilit că poţi să nu plafonezi în condiţiile în care ai acei 10% din plăţile directe date pentru fermierii mici. O redistribuire...
Vasile Târziu: O redistribuire, o parte, da. Cum a fost şi în vechiul PAC, în PAC-ul actual, undeva la 5-6% era o redistribuire către fermierii mici; să crească cota respectivă, eu sunt de acord. Dar ca să retractezi subvenţia la fermele care s-au capitalizat, fermele care sunt moderne şi care în fond produc 70% din producţia ţării?!, şi aduc la PIB atâţia bani, trebuie gândit foarte bine. Dacă s-a lăsat libertatea asta, statul român trebuie să se gândească să adaptăm ceea ce ni se potriveşte. De altfel, cota de profit la multe ferme înseamnă chiar subvenţia în sine. În condiţiile din anul ăsta, în care producţiile la cerealele păioase sunt atât de mici, în care greu îţi scoţi chiar costurile de producţie, pierderea subvenţiei ar însemna faliment pentru multe ferme, care sunt îndatorate: au leasinguri, au costuri, salarii tot mai mari.
Reporter: Pentru că aţi amintit ceva mai devreme de salarii tot mai mari, de oameni, de forţa de muncă, în agricultură a devenit o problemă majoră. Aşa cum ne uitam în vestul ţării şi cum am asistat de altfel în ultima vreme la venirea muncitorilor în România, exodul lor în pandemie înapoi către locuri de muncă teoretic bine plătite – cu ce rămân, asta dumnealor ştiu! –, povestea este cu forţa de muncă în agricultură şi că din ce în ce mai greu găseşti oameni. De asta vă şi întreb: cei pe care-i aveţi acum angajaţi sunt de mai multă vreme sau aţi reuşit să mai şi împrospătaţi?
Vasile Târziu: Sunt de mai multă vreme. Ultimul „băiat” pe care l-am angajat este la mine de trei ani. Am forţă de muncă, ca vârstă suntem între 30 şi 50 de ani, am oamenii buni, cei mai buni din zonă, am căutat să-i selectez şi să am oameni buni şi-mi fac treaba cu ei, dar, sincer, din spate nu vine nimic. De un an nu a venit niciun tânăr să întrebe „aveţi de lucru pentru mine?” sau să zică „vreau să învăţ!”, că mulţi au învăţat în fermă, aici la mine, s-au format în fermă. Utilajele sunt tot mai performante, a fost nevoie chiar şi de un an ca să înveţe să utilizeze utilajele. Dar tineri din spate nu vin, chiar dacă nu sunt pregătiţi profesional, nu vor, nu ştiu... nu acceptă. Şi salariile sunt occidentale, eu pot să spun că salariile sunt aliniate la salariile din Occident, cel puţin în vestul ţării.
Reporter: Şi vorbim de utilaje şi tehnică modernă care nu mai costă „2 lei”, ci sunt sute de mii de euro fiecare utilaj.
Vasile Târziu: Da. Sunt costuri foarte mari, foarte greu amortizabil, foarte greu amortizezi un utilaj pe care-l iei nesubvenţionat – să nu vorbesc de proiecte. Dacă le cumperi în leasing, ai nişte costuri. Atunci necesită şi un operator de calitate pe el, pentru a-l proteja. Din păcate, sunt tot mai greu de găsit. Şi tineri sunt, avem tineri, îi vedem în jurul nostru, toată lumea vrea să termine studii superioare, foarte bine, dar e nevoie şi de operatori pe utilaje agricole, şi nu numai în domeniul agricol, peste tot; sunt oameni care ar putea să trăiască dintr-o meserie. Dacă o faci profesional bine şi eşti corect, poţi să întreţii o familie dintr-o meserie, dau exemplu: electrician, mecanic, tâmplar chiar, zidar. Sunt meserii bune. Dar că să atingi performanţă, trebuie să te pregăteşti. Adică, prin şcoli profesionale, cu oameni buni care să-i înveţe pe cei tineri.
Reporter: Clubul Fermierilor Români, din care faceţi şi dumneavoastră parte, a lansat de curând: Clubul Fermierilor – Broker de asigurări şi Broker de cereale, cel de-al doilea element foarte important, pentru că aminteaţi şi dvs. ceva mai devreme de o siguranţă a ceea ce se întâmplă anul următor, şi asta e dată până la urmă de siguranţa unei culturi, indiferent de ce se întâmplă – că vin inundaţii sau că avem secetă, omul trebuie să-şi asigure cultura şi să aibă siguranţa că va fi despăgubit. Iată câteva elemente pe care Clubul şi le-a propus să le facă pentru fermieri.
Vasile Târziu: Da... există o piaţă a asigurărilor. E foarte bine că te poţi constitui într-un grup în care să-ţi asiguri culturile, dar toţi fermierii caută cele mai bune poliţe pentru zona lor. Fiecare zonă are un specific climateric, deci alegerea se face la nivelul fermierului. E normal să ştii dinainte, cu cel puţin un an, ce o să se întâmple. Oferte să vină bune, singurul lucru, şi siguranţa plăţii. Firmele care cumpără să respecte contractul şi noi, la rândul nostru, să respectăm oferta noastră în ce priveşte calitatea. E prematur să se discute chiar acum de preţ.
Reporter: Comisia Europeană a lansat pactul verde european, Green-Deal, prin care se doreşte creşterea suprafeţei cu agricultură bio, ecologică, reducerea cu 50% a utilizării de către fermieri a pesticidelor, reducerea cu 25% a îngrăşămintelor şi aşa mai departe. Sunt lucruri bune pentru cei care folosesc din abundenţă, dar România, trebuie să înţelegem, n-a folosit niciodată la media europeană, nici îngrăşăminte, nici pesticide, ei chiar utilizează peste 2,4 kg pe hectar, la noi media e undeva la 0,8 kg/ha. Cine trebuie să aplice povestea asta? Adică fiecare ţară aplică de la nivelul la care e sau... cum vedeţi toată această poveste?
Vasile Târziu: Exact cum aţi spus în legătură cu plafonarea, cu subvenţiile, exact aşa ne raportăm şi la nivelul ăsta, la fiecare ţară, chiar dacă face parte dintr-o comunitate, dacă privește din punctul de vedere al mediului, să spun, social; Comunitatea Europeană, în ideea mea, e un capitalism modern, nu-i un socialism. În cadrul socialismului se aplică identic, la fiecare ţară se raportează aceleaşi politici. Sunt impuse. Aici trebuie raportate la fiecare ţară în funcţie de mediul climatic, în funcţie de mediul geopolitic, în funcţie chiar de bogăţia ţării, de PIB-ul ţării. Nu poţi să aplici drastic nişte corecţii, să le aplici brusc într-o ţară care e foarte greu să se redreseze după aceea. Pot fi greşite lucrurile, trebuie făcut un studiu foarte aprofundat să vezi dacă se poate ca o fermă să susţină politicile aplicate la noi. De exemplu, retragerea a jumătate din pesticide. Am înţeles că sunt toxice – am înţeles. Dar trebuie treptat făcute şi înlocuite cu ceva. Fermierul foarte greu se adaptează la ceva nou, adică să faci agricultură bio nu e chiar simplu. Eu fac pe o suprafaţă mai mică, undeva la 10% din suprafaţa lucrată, nu am extins-o de 8 ani, în ideea că dacă cu adevărat vrei s-o faci ecologic, nu-i uşor. Greu controlezi anumite culturi. Strategiile se fac la Bruxelles, dar noi trebuie să susţinem din ţară, să avem oameni foarte buni, ca să vadă, să adapteze strategiile la nivelul ţării noastre. Şi trebuie o flexibilitate şi din partea Bruxelles-ului faţă de noi, fiindcă e cu totul altceva. România are o anumită tipologie. Referitor şi la politici, şi la terenuri, şi la forţă – cum aţi şi spus: noi n-am aplicat erbicide şi pesticide mulţi ani din cauză că nu am avut suficienţi bani. În ţările respective, subvenţiile din agricultură care veneau direct de la stat au făcut ca ei să aibă 5 tratamente. Sunt nevoiţi. De exemplu, Anglia sau ţările nordice, unde nivelul pluviometric e la o mie de litri pe an, în fiecare săptămână plouă, trebuie să intervină cu fungicide, fiindcă altfel pierd producţiile, alea realizate la 10 tone – fiindcă-i apă. Ceea ce noi n-am avut anul ăsta. Deci trebuie adaptat. Şi, într-adevăr, solurile României nu sunt atât de infestate şi n-au reziduuri, faţă de ceea ce se întâmplă dincolo. Rezultă asta chiar în urma studiilor, după ce au fost luate probe din sol. Fiindcă aplicând din anii ’60 cantităţi mari de fungicide, insecticide, toate se regăsesc...
Reporter: Au rămas şi fără buruieni în momentul acesta!
Vasile Târziu: Da. Rezerva de seminţe din sol de buruieni s-a epuizat – nu se epuizează total, dar ținem cont că pe un sol care-i lucrat destul de bine, într-un metru pătrat de sol, pot exista până la 1 milion de seminţe. În orice moment, în stratul fertil. Chiar dacă nu vezi buruieni. Dincolo, probabil că s-au cam restrâns, din cauza aplicării multor fungicide şi erbicide.
Reporter: De la ceea ce aţi amintit mai devreme, mi-am adus aminte, domnule ing. Vasile Târziu, de faptul că, anul trecut, nu s-au mai făcut demersuri pentru derogarea tratamentului cu neonicotinoide la floarea soarelui – la porumb s-a mai dat câte ceva – dar asta doar pentru că a fost o decizie emoţională a celor din Vest, acolo poate au fost probleme, pentru că aveau tratament foliar la floarea-soarelui, să zicem, cu neonicotinoide, pe când la noi problema era doar de tratament la sămânţă. Şi iată...
Vasile Târziu: Cu o cantitate foarte mică. Eu nu sunt un specialist neapărat să pot să susţin că nu are niciun efect nociv asupra albinelor, dar logic gândit, de la nivelul seminţei prin translocarea la nivelul plantulei în momentul răsăririi a unei cantităţi foarte mici de insecticid, până la maturare el se pierde, fiindcă planta îl metabolizează, în planta până la 6 frunze la floarea-soarelui nu vei mai găsi imidaclopridul în protoplasmă. Deci sunt sigur, după mine, că n-are niciun efect nociv asupra albinelor.
Reporter: De altfel, până şi apicultorii au recunoscut acest lucru, altfel dumnealor n-ar mai fi venit de zeci de ani în acelaşi loc, de multe ori vin şi deja s-a legat o prietenie cu fermierul care-i primeşte în pastoral. Bănuiesc că şi la dvs. e la fel, vin aceiaşi în fiecare an.
Vasile Târziu: Avem deja apicultori de 10 ani care vin pe anumite zone la mine şi ne cunoaştem, şi nimeni, nici ei nu cunosc dacă... bineînţeles, ei ar vrea – logic! – să nu se aplice nimic, să fie o floarea-soarelui pe care nu s-a aplicat niciun fungicid. Nu ştiu dacă l-au găsit în miere sau a făcut vreo daună la nivelul albinei. Noi când aplicăm tratamentele la floarea-soarelui totdeauna avem o relaţie cu ei şi le aplicăm înainte de a înflori floarea-soarelui, deci când nu apar albinele. Așadar, nu există daună, cel puţin pe floarea soarelui. La rapiţă s-ar putea, că ea înfloreşte mult mai devreme.
Reporter: Dacă ar fi s-o luaţi de la început, v-aţi apuca din nou de ce aţi făcut până acum? De agricultură?
Vasile Târziu: Da. Dacă aş lua-o de la început, cu cumulul de cunoştinţe de acum, da. Fiindcă în ’93 aveam doar studii făcute în facultate, educaţia primită de acasă în spiritul muncii, noi de copii am muncit, am fost condiţionaţi să muncim. Provin dintr-o familie de ţărani intelectuali, tatăl meu fiind inginer agronom, am învăţat de la el foarte multe, un om foarte bine pregătit. Sincer, tot de asta m-aş apuca, fiindcă agricultura mi-a dat satisfacţii, nu financiare, în decursul anilor, ci în special spirituale şi sufleteşti. Agricultura înseamnă viaţă, înseamnă că nu te poţi plictisi, fiindcă în fiecare moment apare câte un incident fericit sau nefericit care te supune la teste şi, pentru a ieşi din impas, trebuie să depui efort şi intelectual, şi fizic, de multe ori.
Reporter: Când v-a luat tata pentru prima oară în câmp?
Vasile Târziu: De copii. Chiar când nu am avut forţă fizică aveam grădini acasă, toată lumea în Banat avea grădini mari, de 20-30 de ari, şi toate erau cultivate în special cu legume, şi fiecare om se ducea pe piaţă, asta era viaţa la ţară în anii ’70. Avea câte o grădină din care trăia. Şi am fost cu el pe câmp, în trăsură – ţin minte – prima dată la 3-4 ani.
Reporter: Şi pe tractor când aţi urcat? Că bănuiesc că de asta aţi ales mecanica agricolă, că probabil ...
Vasile Târziu: Iniţial, eu mă ocupam de electronică, deci sunt pasionat de tânăr de electronică, am depanat televizoare, dar m-am orientat datorită tatălui meu, el m-a influenţat, a zis: hai să ne apucăm – în ’93 – de agricultură. El fiind pensionat de boală, am început din facultate. În anul III de facultate am luat un tractor de 45 CP şi utilaje după el.
Reporter: Îl mai aveţi?
Vasile Târziu: Îl am în fermă, n-o să-l dau niciodată, fiindcă-i primul nostru tractor. Şi cu el ne-am apucat de legumicultură. Ulterior, am mai luat un tractor de 45, unul de 65, toate, vechi, le-am pus în funcţiune fiindcă sunt pasionat de mecanică, şi cu ele am început şi mergem în continuare cu altele. Din 2008 am schimbat sistemul de maşini, au venit proiectele pe FEADR în 2009, am accesat un proiect şi s-a schimbat cu totul câmpul şi calitatea lucrărilor.
Reporter: Şi, sigur, a crescut şi producţia pe care aţi obţinut-o pe hectar tocmai datorită tehnologiei şi tehnicii agricole pe care aţi utilizat-o, că una era să tragi cu un tractor de 65 CP două sau trei trupiţe, plugul cu două trupiţe sau cu trei, şi alta...
Vasile Târziu: Şi nu numai. Şi calitatea muncii, a muncitorului, că am lucrat efectiv, ştiu ce înseamnă tractor, combina C 14, am muncit foarte mult pe utilajele astea, în fiecare an le reparam, reparaţii capitale, fiindcă nu rezistau. Într-adevăr, nu aveau fiabilitate. Tractoarele din ziua de azi sunt fiabile, dar într-adevăr, la nişte costuri de mentenanţă destul de ridicate, dar productivitate e teribilă, şi condiţiile de muncă.
Reporter: Aveţi vreun regret?
Vasile Târziu: Niciun regret faţă de ceea ce am făcut în viaţă. Niciun regret. Am regrete pentru anumite momente din viaţă în care am fost încercat, dar nu mă refer la ceea ce am făcut în viaţă. Niciun regret nu am. Doar satisfacţia că rămâne cuiva sau continuă, probabil, băiatul meu, băieţii mei, că şi fratele meu are doi băieţei şi-i consider ca şi pe copiii mei. Deci alte regrete nu am, numai doar nişte regrete care... că nu am făcut probabil la momentul oportun anumite lucruri – în afară de agricultură.
Reporter: Care e cea mai mare bucurie?
Vasile Târziu: Sănătatea copilului meu, fericirea lui şi a familiei mele. Sunt cele mai însemnate lucruri pentru mine. Restul sunt efemere, necesare, dar efemere.
Interviu publicat în Revista Fermierului, ediția print - septembrie 2020
Pentru abonamente: https://revistafermierului.ro/magazin/acasa/21-abonament-revista-fermierului-12-luni.html
Plăți directe și înverzire. Plafonarea subvențiilor, doar în țările care doresc acest lucru
Pe 11 septembrie 2020, Comisia Europeană a organizat, în format digital, singura reuniune din acest an a Grupului de Dialog Civil Plăți Directe și Înverzire. Astfel, părțile interesate au fost consultate în privința propunerilor pentru Politica Agricolă Comună (PAC) din următoarea perioadă de programare, în prezent în curs de negociere tripartită. Din partea Confederației Europene a Porumbului și a Asociației din România a participat Cristina Cionga, director pentru afaceri europene al APPR. La reuniune au participat confederații și asociații ale fermierilor europeni, între care COPA-COGECA, CEJA, CEPM, ELO, Federația pentru Agricultură Organică IFOAM, organizații de mediu (Bee Life, WWF, Greenpeace), organizații ale proprietarilor de păduri EURAF etc.
Oficialii Executivului de la Bruxelles au început cu o sinteză a măsurilor luate de Comisie pentru a ajuta agricultura și industria de procesare europene să facă față pandemiei de COVID-19, insistând asupra dificultăților fără precedent cu care s-au confruntat unele sectoare. În situația în care restricțiile vor continua în lunile care vin, Comisia Europeană mizează pe extinderea utilizării noilor tehnologii, care oferă alternative viabile (de tipul fotografiilor și imaginilor din satelit, documentelor digitale, reuniunilor video) la multe activități, de pildă la inspecțiile fizice pentru acordarea de subvenții, compensații și despăgubiri.
A fost prezentată în detaliu propunerea privind Cadrul Financiar Multianual, așa cum a rezultat în urma Summitului de la sfârșitul lunii iulie. Finanțarea sectorului agricol al UE a crescut față de propunerea CE din mai 2018, de la 28% la 31% din anvelopa totală sau, în termeni absoluți, la 386,6 miliarde euro, din care 291 miliarde euro în Pilonul 1 (Plăți directe) și 95,6 miliarde euro în Pilonul 2 (Dezvoltare Rurală), ultima sumă incluzând fonduri Next Gen de 7,5 miliarde euro - împrumuturi și granturi pentru relansarea economică.
Tot la Consiliul UE din iulie s-a decis ca plafonarea plăților directe să se facă numai în statele membre care doresc acest lucru; limita de 100.000 de euro după deducerea costurilor cu forța de muncă se va aplica doar pentru sprijinul pentru venitul de bază (SAPS).
În ceea ce privește flexibilitatea transferurilor între piloni, Consiliul a concluzionat că pot fi mutate până la 25% între plăți directe și dezvoltare rurală, cu o flexibilitate suplimentară pentru transferuri către cel de-al doilea pilon de 15% pentru măsuri de climă și mediu, respectiv de 2% pentru tinerii fermieri. Cele 11 state membre cu un nivel de sprijin direct mai mic de 90% din media UE primesc o flexibilitate suplimentară de a transfera din Pilonul 2 până la 30% pentru suplimentarea alocării pentru plăți directe. Acestea sunt cele trei State Baltice, Portugalia, România, Slovacia, Bulgaria, Polonia, Finlanda, Spania, Suedia.
Propunerea Consiliului și a Parlamentului European este ca noua PAC să fie implementată începând cu 2022, astfel încât 2020 și 2021 să fie ani de tranziție. Comisia a mai arătat că în această toamnă va avea loc ultimul trialog înainte de adoptarea bugetului european multianual, iar până la sfârșitul anului 2020 trebuie adoptat regulamentul de tranziție.
În ceea ce privește aplicarea obligațiilor prevăzute de Pactul Verde European, în particular de strategiile „De la fermă la consumator” și, respectiv, pentru „Biodiversitate”, Comisia Europeană dorește respectarea calendarului inițial și nu consideră că aranjamentele tranzitorii vor constitui o piedică pentru reducerea utilizării pesticidelor, creșterea ponderii producției organice etc., ba chiar astfel ar fi facilitată trecerea la noua arhitectură de înverzire a PAC.
Au fost exprimate păreri divergente între organizațiile de fermieri și cele ale grupurilor verzi care au fost prezente la dialogul civil din 11 septembrie, pe marginea exigențelor Pactului Verde și impactului lor asupra agriculturii europene. În acest context, Cristina Cionga, director pentru afaceri europene în cadrul Asociației Producătorilor de Porumb din România, a arătat că: „Orice obiectiv de reducere a utilizării produselor sintetice de protecție a plantelor trebuie să țină cont de eforturile deja depuse, având în vedere disponibilitatea alternativelor și a practicilor agricole (de pildă, managementul integrat al dăunătorilor). De asemenea, ar trebui propus un calendar realist, deoarece fermierii riscă să rămână fără mijloace de a-și apăra recoltele, ceea ce va pune în pericol hrana consumatorilor europeni”. Comisia Europeană a răspuns că strategia „De la fermă la furculiță” nu dorește să fie doar o sursă de constrângeri în politicile viitoare elaborate de CE, ci va ține seama de realități și de ceea ce s-a realizat până la momentul actual.
Tinerii fermieri mai au la dispoziție 38,19 milioane de euro din PNDR 2020
În cadrul submăsurii 6.1 „Sprijin pentru instalarea tinerilor fermieri” din Programul Național de Dezvoltare Rurală 2014 – 2020, din totalul de 43 de milioane de euro alocate pentru finanțare în această sesiune lansată la 15 iulie 2020, tinerii fermieri mai au la dispoziție 38,19 milioane de euro, din care 19,9 milioane de euro sunt alocați tinerilor din diaspora.
Agenția pentru Finanțarea Investițiilor Rurale primește până în data de 15 octombrie 2020 solicitări de finanțare prin submăsura 6.1 „Sprijin pentru instalarea tinerilor fermieri” din PNDR 2020. Pragul de calitate pentru primirea proiectelor, începând cu 16 septembrie, este de 25 de puncte. „AFIR încurajează pe toți cei interesați să depună cerere de finanțare să consulte situația depunerilor la zi, pentru a evalua corect șansele de a obține finanțare în contextul posibilității depunerii unui număr mare de proiecte cu punctaj similar”, precizează o informare transmisă de Agenție. Situația proiectelor depuse la zi, în timp real, precum și a disponibilului de fonduri poate fi urmărită pe site-ul AFIR, la secțiunea Contor PNDR.
Până în prezent, au fost depuse 116 proiecte în valoare de peste 4,8 milioane de euro.
În cazul proiectelor cu același punctaj, departajarea acestora se face în funcție de nivelul de calificare în domeniul agricol. De asemenea, în cazul în care există proiecte cu același punctaj şi aceleași priorități, departajarea se va face în ordine descrescătoare a dimensiunii economice a exploatației agricole, exprimată prin standard output (SO).
Sprijinul public acordat prin PNDR 2020 pentru instalarea tinerilor fermieri este 100% nerambursabil, în valoare de 40.000 de euro sau de 50.000 de euro, în funcție de dimensiunea exploatației agricole (dimensiunea exploatației agricole se poate calcula și prin noua aplicație pusă la dispoziția publicului pe pagina de internet a AFIR - http://so.afir.info/).
Finanțarea se acordă tinerilor fermieri sub formă de sumă forfetară în două tranșe: 75% din cuantumul sprijinului la semnarea Contractului de finanțare și 25% din cuantumul sprijinului în funcție de implementarea corectă a Planului de afaceri, fără a depăși trei ani (cinci ani pentru exploatațiile pomicole) de la semnarea Contractului de finanțare. Finanțarea se acordă în urma evaluării proiectelor în funcție de criteriile de selecție și criteriile de departajare detaliate în Ghidul Solicitantului.
Depunerea cererilor de finanțare se poate opri înainte de termenul-limită (15 octombrie 2020, ora 16:00), dacă valoarea publică totală a proiectelor depuse (care au un punctaj estimat mai mare sau egal cu pragul de calitate) atinge plafonul de 150% din alocarea sesiunii.
Publicitate




Revista